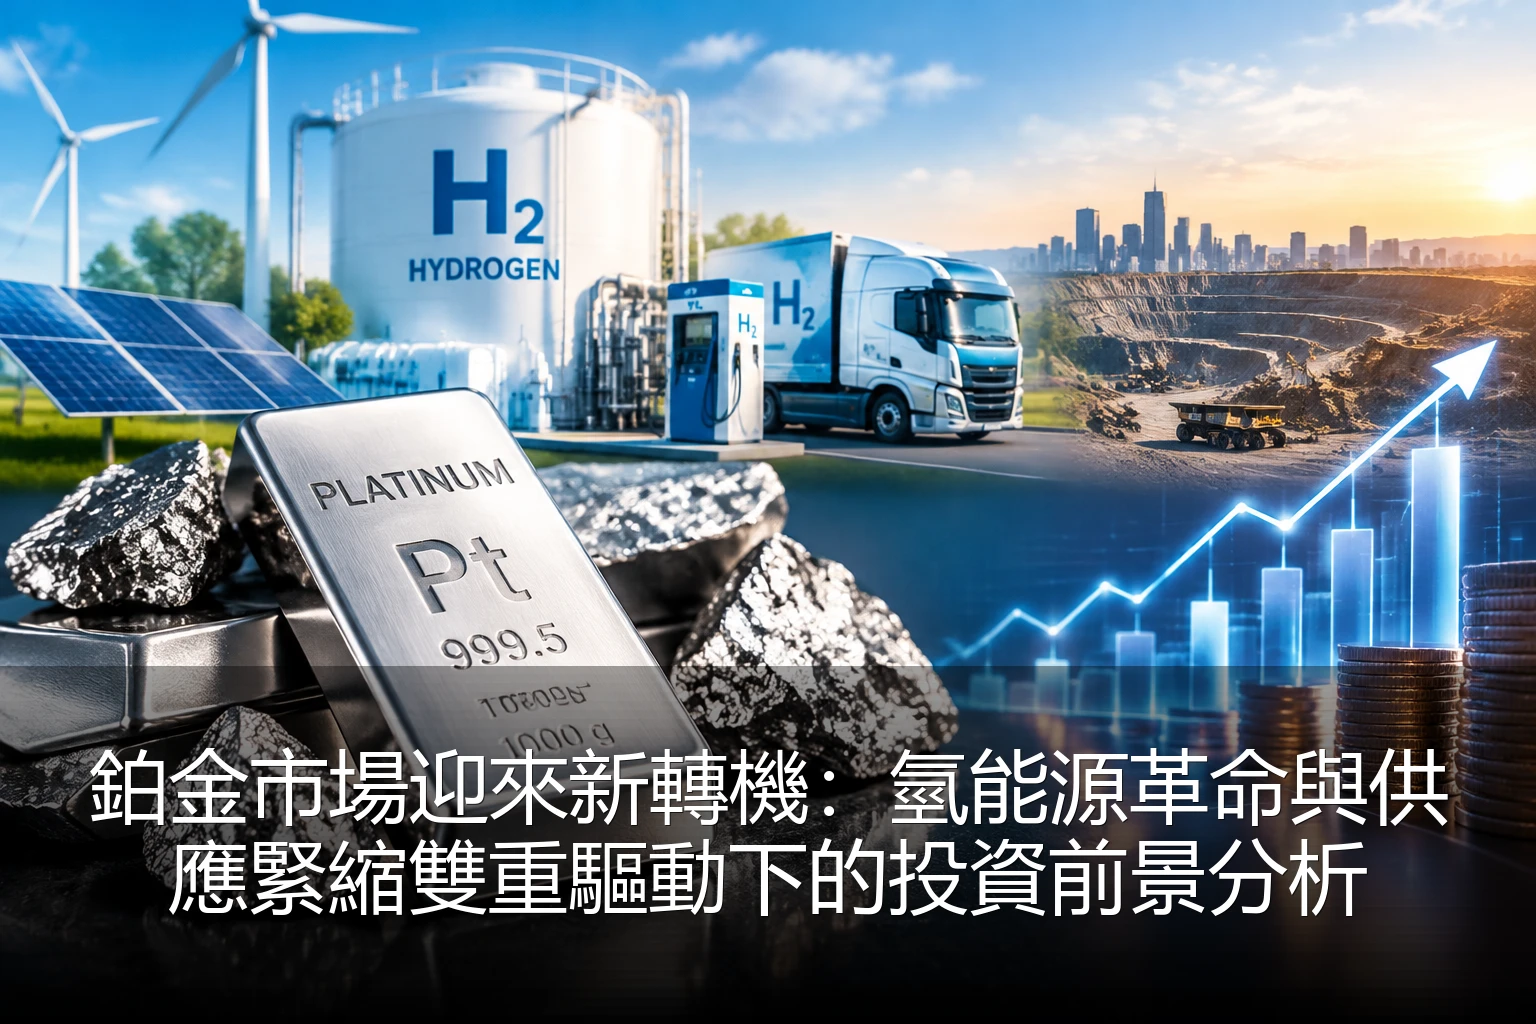
鉑金市場迎來新轉機:氫能源革命與供應緊縮雙重驅動下的投資前景分析
\n2026年9月,全球鉑金市場迎來了歷史性轉折點,價格突破每盎司1200美元大關,創下五年來新高。這一重要里程碑標誌著鉑金作為關鍵工業金屬與投資資產雙重屬性的價值重估。在氫能源革命的推動下,鉑金在燃料電池催化領域的需求爆發,與此同時,南非礦山產能減產和俄羅斯地緣政治因素導致的供應緊縮,共同構成了鉑金市場雙重驅動的基礎。本文將深入分析當前鉑金市場的動態變化,探討其背後的供需結構轉變,並為投資者提供前瞻性的策略建議。
\n\n鉑金價格走勢分析:從工業商品到戰略資產的轉變
\n2026年以來,鉑金市場呈現出顯著的上行趨勢。根據市場數據顯示,截至9月底,鉑金價格較年初上漲了約35%,表現超越傳統黃金與白銀,成為貴金屬家族中的明星資產。這一走勢與傳統上鉑金作為工業商品與投資資產的雙重屬性有關。
\n鉑金市場的走強始於2026年初,當時全球主要汽車製造商宣布加速電動化轉型,但同時也確認在燃料電池領域鉑金催化劑的不可替代性。隨後,氫能源基礎設施建設的全球性擴張進一步推動了鉑金需求的增長。另一方面,供應端持續受限,南非主要礦山因安全問題和資源枯竭導致產能下降,而俄羅斯鉑金出口因地緣政治因素受到限制,市場結構性供應缺口擴大。
\n從技術面分析,鉑金價格突破關鍵阻力位後,市場情緒轉為極度樂觀。成交量顯著放大,表明有大量新資金流入鉑金市場。特別值得注意的是,鉑金ETF的持倉量在過去三個月內增加了近20%,顯示機構投資者對鉑金長期前景的看好。
\n\n供應端挑戰:礦產資源減產與地緣政治風險
\n鉑金供應面正在經歷深刻的結構性變化。南非作為全球最大的鉑金生產國,其產量佔全球總供應量的70%以上。然而,近年來,南非礦山面臨多重挑戰:礦井老化導致開採成本上升、勞工問題頻發、以及政府加強的礦產資源稅收政策,共同導致鉑金產能持續下降。
\p>\n據南非礦業協會最新數據顯示,2026年上半年南非鉑金產量同比下降8.5%,這一下降趨勢預計將在未來2-3年內持續。更令人擔憂的是,多家主要礦山已宣布將減少資本支出,進一步加劇長期供應壓力。
\n另一個關鍵供應來源俄羅斯,在全球鉑金市場佔有約20%的份額。然而,2026年以來,國際制裁與地緣政治緊張局勢持續影響俄羅斯鉑金的出口。雖然俄羅斯官方數據顯示產量穩定,但市場普遍認為實際可供出口的鉑金數量受到限制,這一預期進一步推動了鉑金價格上漲。
\n此外,鉑金精煉過程高度集中,全球超過80%的鉑金精煉由少數幾家公司控制,這一高度集中的產業結構使得供應應對市場變化的靈活性受到限制,加劇了價格波動性。
\n\n需求端革命:氫能源經濟帶來的結構性機遇
\n鉑金市場的根本性轉變來自需求端的結構性變化。傳統上,鉑金需求主要來自汽車催化轉化器(佔約40%)和珠寶飾品(佔約30%)。然而,2026年以來,氫能源經濟的崛起為鉑金需求開闢了全新且更為廣闊的市場空間。
\n在燃料電池領域,鉑金因其優異的催化性能,成為質子交換膜燃料電池(PEMFC)中不可或缺的材料。隨著全球主要經濟體加速氫能源基礎設施建設,燃料電池汽車、固定式發電設備和工業應用的需求呈指數級增長。日本、韓國和歐洲已宣布大規模氫能源發展計劃,預計到2030年,全球燃料電池對鉑金的需求將達到目前水平的3倍以上。
\n更具突破性的是,在氫能生產領域,電解水製氫技術的發展為鉑金創造了新的應用場景。雖然電解水製氫技術有多種路徑,但鉑基催化劑在提高電解效率和降低能耗方面具有明顯優勢。隨著綠氫經濟的發展,這一領域的鉑金需求預計將呈現爆炸性增長。
\n值得注意的是,在傳統應用領域,汽車催化轉化器對鉑金的需求雖然面臨電動化的挑戰,但環保標準的不断提高反而增加了單輛車的鉑金使用量,抵消了部分電動化帶來的負面影響。
\n\n投資策略分析:如何把握鉑金市場新機遇
\n鉑金市場的結構性轉變為投資者帶來了新的機遇,但同時也伴隨著挑戰。以下是幾種值得關注的投資策略:
\n\n- \n
- 直接持有鉑金實物:對於追求資產保值的投資者,直接持有鉑金條塊或硬幣是傳統選擇。目前全球鉑金ETF總規模已超過50億美元,流動性較好,為投資者提供了便捷的鉑金投資渠道。 \n
- 鉑金相關股票投資:投資於鉑金採礦公司股票可以獲得鉑金價格上漲和公司基本面的雙重收益。南非的Anglo American Platinum、Impala Platinum以及俄羅斯的Nornickel等公司都是行業領軍企業。然而,投資者需注意地緣政治風險和公司財務狀況。 \n
- 氫能源概念股:投資於燃料電池和氫能源技術公司,間接分享鉑金在新能源領域的需求增長。日本丰田、韓國現代等燃料電池汽車製造商,以及 Ballard Power Systems等專業燃料電池企業都是值得關注的投資標的。 \n
- 鉑期貨與選擇權:對於專業投資者,鉑金期貨和選擇權市場提供了槓桿交易和風險管理工具。然而,這些衍生品市場波動性較大,需要專業知識和風險管理能力。 \n
對於泰國投資者而言,鉑金市場的開放程度相對有限,但透過國際證券帳戶或專業貴金屬交易平台,依然可以參與全球鉑金市場。此外,泰國作為東亞地區的重要經濟體,其氫能源發展計劃也可能為本地鉑金相關產業帶來機遇。
\n\n風險因素與挑戰
\n儘管鉑金市場前景看好,投資者仍需注意以下風險因素:
\n\n- \n
- 技術替代風險:科學家正在開發不含鉑金的燃料電池催化劑,如非貴金屬催化劑和石墨烯基材料。雖然目前這些技術尚處於早期階段,但長期可能對鉑金需求構成威脅。 \n
- 循環經濟發展:隨著回收技術的進步,舊催化轉化器和工業設備中的鉑金回收率提高,可能增加二次供應,影響鉑金價格。 \n
- 宏觀經濟風險:鉑金作為工業金屬,其價格與全球經濟週期密切相關。經濟衰退可能導致工業需求下降,從而壓制鉑金價格。 \n
- 地緣政治不確定性:南非和俄羅斯作為主要供應國,其政治穩定性對鉑金供應至關重要。任何突發的地緣政治事件都可能導致市場劇烈波動。 \n
未來展望:鉑金市場的長期趨勢
\n展望未來5-10年,鉑金市場有望在供需雙重驅動下保持強勢。從供應面看,新礦山開發周期長、資本需求大,且環保標準提高進一步增加了開採難度,預計供應增長將受限。從需求面看,氫能源經濟的發展剛剛開始,未來潛力巨大,尤其是隨著碳中和我們目標的推進,清潔能源技術對鉑金的需求將持續增長。
\n更具體地,預計到2030年,全球燃料電池對鉑金的需求將從目前的每年約100萬盎司增加到300萬盎司以上,而供應面難以同步增長,市場缺口將進一步擴大。這一供需失衡將為鉑金價格提供強勢支撐。
\n對泰國投資者而言,鉑金市場的發展提供了分散投資組合、對沖通脹風險的機會。同時,隨著泰國政府推動綠色能源轉型,國內氫能源相關產業的發展也可能為本地投資者帶來鉑金應用領域的商機。
\n\n結論
\n2026年9月,鉑金市場迎來了歷史性轉折點,價格創五年新高,標誌著鉑金從工業商品向戰略資產的轉變。在氫能源革命的推動下,鉑金需求結構發生根本性變化;同時,供應端持續受限,市場結構性缺口擴大。這一供需雙重驅動為鉑金市場提供了強勢支撐。
\n對於投資者而言,鉑金市場提供了多樣化的投資機遇,包括直接持有鉑金、投資鉑金採礦公司、參與氫能源概念股,以及通過金融衍生品進行交易。然而,投資者也需要關注技術替代、循環經濟、宏觀經濟和地緣政治等多重風險因素。
\n長期來看,隨著氫能源經濟的發展和碳中和我們目標的推進,鉑金作為關鍵清潔能源材料的重要性將進一步提升。對泰國投資者而言,把握鉑金市場的長期趨勢,不僅有助於資產配置多樣化,還能參與全球能源轉型的歷史性機遇。
\n總之,鉑金市場正處於歷史性轉折點,投資者應關注其供需結構的深層變化,理性評估風險與機遇,制定長期投資策略,以充分把握鉑金市場的投資潛力。
ข้อควรระวังด้านลิขสิทธิ์: บทความนี้เป็นข้อมูลต้นฉบับของ ThaiDivi กรุณาติดต่อเราสำหรับการขออนุญาตเผยแพร่ซ้ำ