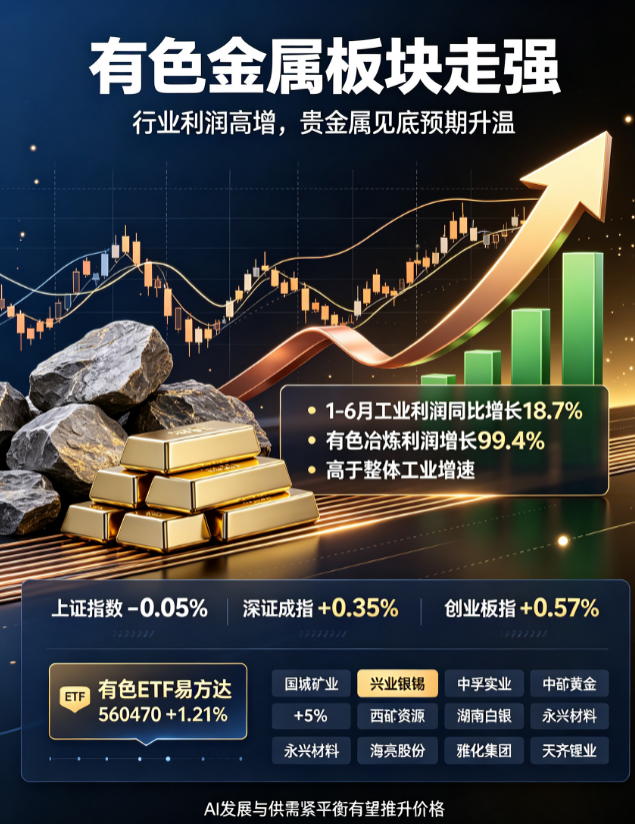
กำไรอุตสาหกรรมโลหะนอกกลุ่มเหล็กพุ่งสูง สัญญาณโลหะมีค่าใกล้ถึงพื้นแข็งแกร่งขึ้น AI และสมดุลอุปทาน-อุปสงค์ที่ตึงตัวช่วยผลักดันราคาขึ้น
คำสำคัญ:โลหะนอกกลุ่มเหล็ก โลหะมีค่า AI สมดุลอุปทาน-อุปสงค์ตึงตัว การเติบโตของกำไร ETF
บทนำ
ตั้งแต่ปี 2024 เป็นต้นมา ตลาดโลหะนอกกลุ่มเหล็กทั่วโลกมีแนวโน้มคึกคักอย่างไม่เคยมีมาก่อน ท่ามกลางสภาพแวดล้อมมหภาคที่ซับซ้อนและผันผวน ความเสี่ยงทางภูมิรัฐศาสตร์ที่เกิดขึ้นบ่อยครั้ง อุตสาหกรรมโลหะนอกกลุ่มเหล็กโดดเด่นด้วยพื้นฐานที่แข็งแกร่ง กลายเป็นจุดสนใจของตลาดทุน ตามข้อมูลล่าสุดจากสำนักงานสถิติแห่งชาติ ในช่วงเดือนมกราคมถึงมิถุนายน 2024 กำไรของอุตสาหกรรมถลุงและรีดโลหะนอกกลุ่มเหล็กเพิ่มขึ้น 99.4% เมื่อเทียบปีก่อน สูงกว่าระดับการเติบโตของกำไรอุตสาหกรรมรวมที่ 18.7% อย่างมีนัยสำคัญ ข้อมูลนี้ไม่เพียงสะท้อนถึงความแข็งแกร่งของพื้นฐานอุตสาหกรรม แต่ยังบ่งชี้ถึงโอกาสของวัฏจักรใหม่ ในขณะเดียวกัน ตลาดโลหะมีค่าก็ถึงจุดเปลี่ยนสำคัญ การพัฒนาอย่างรวดเร็วของ AI กลายเป็นแรงขับเคลื่อนหลักของความต้องการโลหะขนาดเล็ก บทความนี้มีวัตถุประสงค์เพื่อวิเคราะห์เชิงลึกถึงโครงสร้างปัจจุบันของอุตสาหกรรมโลหะนอกกลุ่มเหล็ก สำรวจแนวโน้มตลาดภายใต้ปัจจัยหลายประการ เช่น การเพิ่มขึ้นของกำไรอย่างมีนัยสำคัญ ความน่าจะเป็นที่โลหะมีค่าจะถึงจุดต่ำสุด การพัฒนา AI และสมดุลอุปทาน-อุปสงค์ที่ตึงตัว เพื่อให้มุมมองการวิเคราะห์ที่มืออาชีพและครอบคลุมแก่นักลงทุน
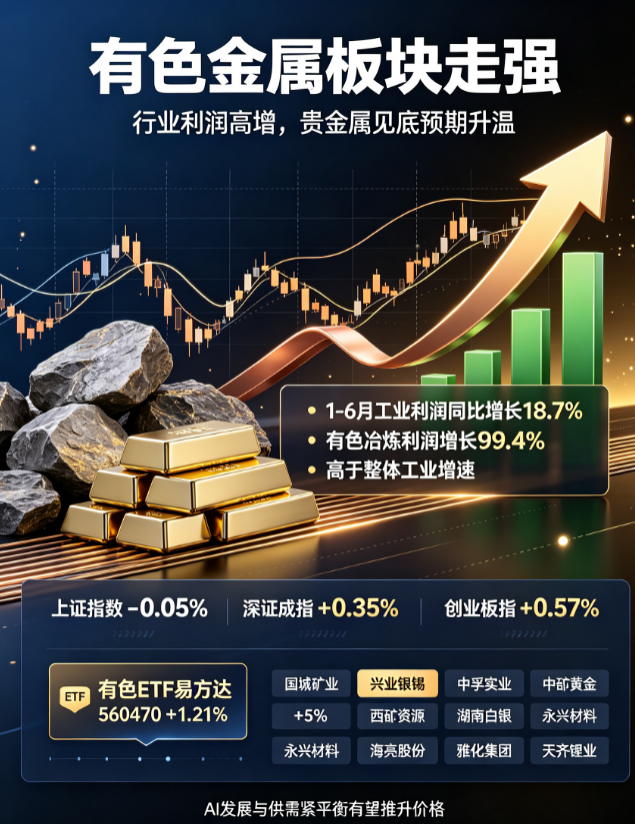
หมายเหตุรูปภาพ: การเติบโตของกำไรอุตสาหกรรมโลหะนอกกลุ่มเหล็กและผลการดำเนินงานของ ETF ที่เกี่ยวข้องมีความสัมพันธ์เชิงบวก สะท้อนถึงการยอมรับสูงของตลาดต่อแนวโน้มอุตสาหกรรม
หนึ่ง กำไรอุตสาหกรรมพุ่งสูง: เหตุผลพื้นฐานที่แข็งแกร่ง
ในครึ่งแรกของปี 2024 กำไรของวิสาหกิจอุตสาหกรรมขนาดใหญ่เพิ่มขึ้น 18.7% เมื่อเทียบปีก่อน โดยอุตสาหกรรมถลุงและรีดโลหะนอกกลุ่มเหล็กเป็นผู้นำในอุตสาหกรรมหลักด้วยอัตราการเติบโตของกำไร 99.4% ข้อมูลนี้ไม่ใช่เรื่องบังเอิญ แต่เป็นผลจากโครงสร้างอุปทาน-อุปสงค์ของอุตสาหกรรม ความสามารถในการควบคุมต้นทุน และสภาพแวดล้อมเชิงนโยบายร่วมกัน
1.1 โครงสร้างอุปทาน-อุปสงค์ปรับปรุงอย่างต่อเนื่อง
ในด้านอุปทาน ในช่วงไม่กี่ปีที่ผ่านมา อัตราการเติบโตของรายจ่ายลงทุนในเหมืองโลหะนอกกลุ่มเหล็กทั่วโลกชะลอตัวลง กำลังการผลิตต้นทุนสูงบางส่วนค่อยๆ ออกจากตลาด ประกอบกับนโยบายสิ่งแวดล้อมที่เข้มงวดขึ้น กระบวนการอนุมัติการทำเหมืองที่ยืดเยื้อ ฯลฯ ส่งผลให้ด้านอุปทานของอุตสาหกรรมมีลักษณะแข็งเกร็งอย่างชัดเจน ยกตัวอย่างทองแดง เกรดแร่ทองแดงทั่วโลกลดลงอย่างต่อเนื่อง วงจรการเปิดตัวกำลังการผลิตใหม่ยืดเยื้อ ความยืดหยุ่นของอุปทานลดลงอย่างมาก ในขณะเดียวกัน ด้านอุปสงค์ยังคงคึกคัก การพัฒนาอย่างรวดเร็วของอุตสาหกรรมใหม่ เช่น พลังงานใหม่ รถยนต์ไฟฟ้า พลังงานแสงอาทิตย์ การกักเก็บพลังงาน ได้เติมพลังให้กับการบริโภคโลหะนอกกลุ่มเหล็ก ความไม่สมดุลระหว่างอุปทานและอุปสงค์ผลักดันราคาโลหะนอกกลุ่มเหล็กให้เพิ่มขึ้นอย่างต่อเนื่อง ซึ่งนำไปสู่การเติบโตของกำไรอุตสาหกรรมอย่างมาก
1.2 การควบคุมต้นทุนและนวัตกรรมเทคโนโลยี
วิสาหกิจโลหะนอกกลุ่มเหล็กสามารถควบคุมต้นทุนการผลิตได้อย่างมีประสิทธิภาพผ่านนวัตกรรมเทคโนโลยีและการจัดการที่เหมาะสม การประยุกต์ใช้เทคโนโลยีการถลุงขั้นสูงช่วยเพิ่มอัตราการคืนสภาพโลหะอย่างมีนัยสำคัญ และลดการใช้พลังงานและวัตถุดิบต่อหน่วยลงอย่างต่อเนื่อง นอกจากนี้ วิสาหกิจชั้นนำยังวางแผนห่วงโซ่อุตสาหกรรมแบบบูรณาการ ขยายการควบคุมทรัพยากรไปยังต้นน้ำ และขยายไปยังขั้นตอนการแปรรูปที่มีมูลค่าเพิ่มสูงในปลายน้ำ ซึ่งช่วยเพิ่มความสามารถในการต้านทานความผันผวนตามวัฏจักรและเสถียรภาพของกำไรอย่างมาก ผลตอบรับเชิงบวกระหว่างต้นทุนและราคานี้ขยายช่องว่างการปลดปล่อยกำไรของอุตสาหกรรม
1.3 บทบาทเร่งปฏิกิริยาของสภาพแวดล้อมนโยบาย
ระดับประเทศให้ความสำคัญกับทรัพยากรแร่ธาตุเชิงยุทธศาสตร์มากขึ้น การบังคับใช้ "กฎข้อบังคับการจัดการแร่หายาก" ไม่เพียงแต่ทำให้ระเบียบการขุดและการถลุงแร่หายากเป็นมาตรฐาน แต่ยังรับประกันคุณค่าเชิงยุทธศาสตร์ของทรัพยากรแร่หายากในระดับระบบ ในขณะเดียวกัน ภายใต้การขับเคลื่อนเป้าหมาย "คาร์บอนคู่" อุตสาหกรรมโลหะนอกกลุ่มเหล็กในฐานะส่วนประกอบสำคัญของห่วงโซ่อุตสาหกรรมพลังงานใหม่ มีสถานะเชิงยุทธศาสตร์ที่ชัดเจนยิ่งขึ้น ดึงดูดเงินทุนทางสังคมจำนวนมากและสถาบันวิชาชีพให้ลงทุนอย่างต่อเนื่อง
สอง ตลาดโลหะมีค่า: ความน่าจะเป็นถึงจุดต่ำสุดเพิ่มขึ้นอย่างมีนัยสำคัญ
ภายใต้ภาพรวมที่โลหะนอกกลุ่มเหล็กแข็งแกร่งขึ้น ตลาดโลหะมีค่าก็ถึงจุดเปลี่ยนสำคัญ การวิจัยล่าสุดของ Guosheng Securities ชี้ให้เห็นว่า ETF โลหะมีค่าแสดงสัญญาณการเพิ่มสถานะอย่างชัดเจน ความน่าจะเป็นถึงจุดต่ำสุดเพิ่มขึ้นอย่างมาก การตัดสินนี้มีพื้นฐานมาจากตรรกะต่อไปนี้:
2.1 ราคาทองคำและเงินดีดตัวขึ้นอย่างมีนัยสำคัญ
ข้อมูลรายสัปดาห์แสดงให้เห็นว่าราคาทองคำและเงินดีดตัวขึ้นอย่างชัดเจน ETF ทองคำมีแนวโน้มไหลเข้าสุทธิ แม้ว่าความคาดหวังของตลาดต่อการขึ้นดอกเบี้ยของธนาคารกลางสหรัฐฯ ยังคงเพิ่มขึ้น แต่การเคลื่อนไหวของราคาโลหะมีค่าแสดงให้เห็นถึงลักษณะที่แข็งแกร่งโดยไม่ขึ้นกับความคาดหวังของอัตราดอกเบี้ย ซึ่งชี้ให้เห็นว่าความต้องการจัดสรรใหม่ของเงินทุนในตลาดกำลังกลายเป็นแรงขับเคลื่อนหลักของการดีดตัวของราคา จากข้อมูล CME FedWatch ความน่าจะเป็นที่ตลาดคาดการณ์การขึ้นดอกเบี้ยในเดือนกรกฎาคมเพิ่มขึ้นจาก 12.8% เมื่อสัปดาห์ก่อนเป็น 34.2% อย่างมีนัยสำคัญ แต่การแสดงออกที่แข็งแกร่งของโลหะมีค่าก็ไม่ถูกจำกัด สะท้อนถึงการยอมรับของเงินทุนต่อมูลค่าการลงทุนระยะยาวของโลหะมีค่า
2.2 ความเสี่ยงทางภูมิรัฐศาสตร์เพิ่มขึ้น
ความตึงเครียดอีกครั้งในตะวันออกกลางเป็นปัจจัยสนับสนุนที่แข็งแกร่งสำหรับโลหะมีค่าในฐานะสินทรัพย์ปลอดภัย เมื่อวันที่ 24 กรกฎาคม ตามเวลาท้องถิ่น รายงานที่เปิดเผยโดยฝ่ายสหรัฐฯ แสดงให้เห็นว่าประธานาธิบดีทรัมป์มีการประชุมปิดกับที่ปรึกษาอาวุโสเพื่อหารือเกี่ยวกับทางเลือกทางทหารต่ออิหร่าน ความสัมพันธ์สหรัฐฯ-อิหร่านตึงเครียดอีกครั้ง ราคาน้ำมันดิบพุ่งสูง ความไม่แน่นอนของสถานการณ์ทางภูมิรัฐศาสตร์เพิ่มขึ้น ซึ่งผลักดันความต้องการหลีกเลี่ยงความเสี่ยงของตลาดโดยตรง ทองคำในฐานะสินทรัพย์ปลอดภัยแบบดั้งเดิมได้รับแรงหนุนจากความต้องการอย่างมีนัยสำคัญ ตลาดต้องติดตามการประชุมของคณะกรรมการนโยบายการเงินของธนาคารกลางสหรัฐฯ ในช่วงเช้าของวันที่ 30 กรกฎาคมอย่างใกล้ชิด ซึ่งจะเป็นเหตุการณ์ที่มีผลกระทบสำคัญต่อแนวโน้มระยะสั้นของโลหะมีค่า
2.3 ความต้องการจัดสรรเงินทุนกลับมา
จากมุมมองพฤติกรรมของสถาบัน การเพิ่มสถานะของ ETF โลหะมีค่าไม่ใช่เพียงแค่การเก็งกำไร แต่เป็นความต้องการจัดสรรป้องกันความเสี่ยงจากความเสี่ยงมหภาคทั่วโลก ท่ามกลางแรงกดดันเงินเฟ้อที่ยังคงมีอยู่ทั่วโลก การชะลอตัวของการเติบโตทางเศรษฐกิจ ความเสี่ยงทางภูมิรัฐศาสตร์ที่เกิดขึ้นบ่อยครั้ง คุณสมบัติการรักษามูลค่าและการป้องกันความเสี่ยงของโลหะมีค่าถูกให้ความสำคัญอีกครั้ง ซึ่งบ่งชี้ว่าทองคำและเงินอาจเสร็จสิ้นการสร้างฐานตามระยะแล้ว และกำลังเข้าสู่ระยะเริ่มต้นของวัฏจักรขาขึ้นใหม่
สาม AI ขับเคลื่อนและสมดุลอุปทาน-อุปสงค์ตึงตัว: การประเมินมูลค่าเชิงยุทธศาสตร์ของโลหะขนาดเล็กใหม่
การเคลื่อนไหวที่เป็นอิสระของกลุ่มโลหะขนาดเล็กก็ควรให้ความสำคัญเช่นกัน การวิเคราะห์ของ Datong Securities ชี้ให้เห็นว่าการบังคับใช้ "กฎข้อบังคับการจัดการแร่หายาก" ประกอบกับการนำเข้าแร่จากพม่า受阻 ทำให้สถานการณ์ขาดแคลนแร่หายากในประเทศรุนแรงขึ้น ความต้องการเติมสต็อกจากต่างประเทศสูง ผลักดันราคาให้สูงขึ้นอย่างมั่นคง ในเวลาเดียวกัน โลหะขนาดเล็ก เช่น ทังสเตน พลวง เนื่องจากเกรดแร่ลดลง การจำกัดการผลิตด้านสิ่งแวดล้อม ทำให้ด้านอุปทานหดตัว ในขณะที่ความต้องการปลายน้ำจากพลังงานแสงอาทิตย์และเครื่องมือตัดยังคงแข็งแกร่ง ความขัดแย้งระหว่างอุปทานและอุปสงค์เด่นชัดขึ้น
3.1 แร่หายาก: คุณค่าเชิงยุทธศาสตร์โดดเด่น
แร่หายากเป็นทรัพยากรเชิงยุทธศาสตร์ที่ขาดไม่ได้ในอุตสาหกรรมสมัยใหม่ ใช้กันอย่างแพร่หลายในวัสดุแม่เหล็กถาวร ยานยนต์ไฟฟ้า พลังงานลม การทหาร ฯลฯ การบังคับใช้ "กฎข้อบังคับการจัดการแร่หายาก" ถือเป็นจุดเริ่มต้นของอุตสาหกรรมแร่หายากในยุคใหม่ที่มีมาตรฐาน เป็นมิตรกับสิ่งแวดล้อม และมีมูลค่าสูง พม่าในฐานะแหล่งนำเข้าแร่หายากสำคัญของจีน เส้นทางการนำเข้าถูกขัดขวางเมื่อเร็วๆ นี้ ทำให้สถานการณ์ขาดแคลนอุปทานแร่หายากในประเทศรุนแรงขึ้น ความต้องการเติมสต็อกจากต่างประเทศสูง ส่วนต่างราคาในประเทศและต่างประเทศขยายตัว ช่องทางขึ้นราคาของแร่หายากกำลังเปิด
3.2 ทังสเตน พลวง: อุปทานแข็งเกร็งขับเคลื่อนการประเมินมูลค่าใหม่
ทังสเตนได้รับการขนานนามว่า "ฟันของอุตสาหกรรม" พลวงเรียกว่า "ผงชูรสอุตสาหกรรม" ลักษณะด้านอุปทานของทั้งสองชัดเจนมาก: เกรดแร่ลดลงอย่างต่อเนื่อง การจำกัดการผลิตด้านสิ่งแวดล้อมเป็นเรื่องปกติ กำลังการผลิตใหม่ปล่อยช้า ในขณะที่ด้านอุปสงค์ ความต้องการจากเซกเตอร์การผลิตขั้นสูง เช่น ลวดทังสเตนสำหรับพลังงานแสงอาทิตย์ เครื่องมือตัดคาร์ไบด์ ยังคงเติบโตอย่างแข็งแกร่ง ความขัดแย้งระหว่างอุปทานและอุปสงค์ผลักดันให้ราคากลางสูงขึ้นอย่างมั่นคง หลังจากการปฏิรูปด้านอุปทานอย่างลึกซึ้งต่อไป แนวทางการประเมินมูลค่าเชิงยุทธศาสตร์ของทังสเตนและพลวงจะไม่เปลี่ยนแปลง
3.3 แกลเลียม เจอร์เมเนียม อินเดียมฟอสไฟด์ อินเดียม: ความต้องการ AI ดึงดูดการเติบโตรอบใหม่
การพัฒนาระเบิดของเทคโนโลยีปัญญาประดิษฐ์กำลังสร้างความต้องการมหาศาลสำหรับวัสดุเซมิคอนดักเตอร์ขั้นสูง แกลเลียม เจอร์เมเนียม อินเดียมฟอสไฟด์ อินเดียม เป็นวัตถุดิบสำคัญสำหรับการผลิตชิปความเร็วสูง อุปกรณ์ออปโตอิเล็กทรอนิกส์ เลเซอร์ เซนเซอร์ ฯลฯ การเติบโตแบบทวีคูณของพลังประมวลผล AI ดึงดูดความต้องการโลหะหายากเหล่านี้โดยตรง การบังคับใช้นโยบายควบคุมการส่งออก ทำให้ลูกค้าต่างประเทศเร่งเตรียมสต็อก ซึ่งขยายส่วนต่างราคาในประเทศและต่างประเทศ อุปทานแข็งเกร็งชัดเจน แนวทางการประเมินมูลค่าเชิงยุทธศาสตร์ทรัพยากรดำเนินต่อไป บริษัทจดทะเบียนที่เกี่ยวข้องได้รับความสนใจจากเงินทุนอย่างต่อเนื่อง
สี่ ETF โลหะนอกกลุ่มเหล็ก E Fund: ตัวชี้วัดความร้อนแรงของอุตสาหกรรมโลหะนอกกลุ่มเหล็กในตลาดทุน
ในฐานะผลิตภัณฑ์เครื่องมือที่ติดตามดัชนีอุตสาหกรรมโลหะนอกกลุ่มเหล็ก细分 CSI ETF โลหะนอกกลุ่มเหล็ก E Fund (560470.SH) นับตั้งแต่เข้าจดทะเบียน ได้ถูกมองว่าเป็นหน้าต่างสำคัญในการสังเกตความร้อนแรงของการลงทุนในกลุ่มโลหะนอกกลุ่มเหล็ก ดัชนีนี้เลือกหลักทรัพย์ของบริษัทจดทะเบียนที่มีขนาดใหญ่และสภาพคล่องดีจากอุตสาหกรรมโลหะนอกกลุ่มเหล็ก细分เป็นตัวอย่าง สะท้อนภาพรวมของอุตสาหกรรมโลหะนอกกลุ่มเหล็กอย่างครบถ้วน ห้าหุ้นถ่วงน้ำหนักสูงสุด ได้แก่ Zijin Mining, CMOC Group, China Northern Rare Earth, Aluminum Corporation of China, Huayou Cobalt ซึ่งโดยพื้นฐานแล้วครอบคลุมบริษัทชั้นนำในอุตสาหกรรมโลหะนอกกลุ่มเหล็กของจีน
ณ วันที่ 29 กรกฎาคม ETF โลหะนอกกลุ่มเหล็ก E Fund (560470) เพิ่มขึ้น 1.21% โดยหุ้นองค์ประกอบซื้อขายอย่างคึกคัก Guocheng Mining เพิ่มขึ้นมากกว่า 5% Xingye Yinqi, Western Gold, Zhongfu Industry, Sinomine Resource, Hunan Silver, Yongxing Material, Hailiang Stock, Yahua Group, Tianqi Lithium และหุ้นอื่นๆ แสดงแนวโน้มเชิงบวก การแสดงนี้เป็นการสะท้อนโดยตรงของพื้นฐานอุตสาหกรรมที่ยังคงดีขึ้น และสะท้อนถึงความคาดหวังในแง่ดีของตลาดต่อแนวโน้มความร้อนแรงในอนาคตของกลุ่มโลหะนอกกลุ่มเหล็ก
ห้า การแจ้งเตือนความเสี่ยงและแนวโน้ม
แม้ว่าอุตสาหกรรมโลหะนอกกลุ่มเหล็กอยู่ในวัฏจักรขาขึ้นของความร้อนแรง แต่นักลงทุนยังคงต้องให้ความสนใจกับปัจจัยเสี่ยงต่อไปนี้:
- ความไม่แน่นอนของนโยบายมหภาค: เส้นทางการขึ้นดอกเบี้ยของธนาคารกลางสหรัฐฯ และการเปลี่ยนแปลงนโยบายการเงินของธนาคารกลางหลักทั่วโลก อาจส่งผลกระทบเป็นระยะต่อราคาสินค้าโภคภัณฑ์
- ความเสี่ยงทางภูมิรัฐศาสตร์: ปัจจัยภายนอกที่ไม่แน่นอน เช่น สถานการณ์ตะวันออกกลาง ข้อพิพาททางการค้าสหรัฐฯ-จีน อาจส่งผ่านไปยังตลาดโลหะนอกกลุ่มเหล็กผ่านห่วงโซ่อุปทานและต้นทุน
- ความเสี่ยงการชะลอตัวของอัตราการเติบโตของอุปสงค์: หากการเติบโตทางเศรษฐกิจโลกชะลอตัวเกินคาด ความต้องการโลหะนอกกลุ่มเหล็กในด้านพลังงานใหม่ โครงสร้างพื้นฐาน ฯลฯ อาจต่ำกว่าคาด
- การรบกวนที่ไม่คาดฝันด้านอุปทาน: การหยุดชะงักของการผลิตเหมือง การปรับนโยบายการจำกัดการผลิตด้านสิ่งแวดล้อม ฯลฯ อาจทำให้เกิดความผันผวนผิดปกติของราคาในระยะสั้น
มองไปถึงครึ่งหลังของปี ภายใต้ปัจจัยหลายประการที่รวมกัน เช่น การพัฒนา AI ที่เร็วขึ้นอย่างต่อเนื่อง การลึกของสมดุลอุปทาน-อุปสงค์ที่ตึงตัว ความน่าจะเป็นที่โลหะมีค่าถึงจุดต่ำสุดเพิ่มขึ้น อุตสาหกรรมโลหะนอกกลุ่มเหล็กมีแนวโน้มที่จะรักษาแนวโน้มการเติบโตของกำไรสูง แนวทางการประเมินมูลค่าเชิงยุทธศาสตร์ทรัพยากรจะดึงดูดความสนใจจากเงินทุนอย่างต่อเนื่อง หน้าต่างการจัดสรรโลหะมีค่ากำลังเปิด ความต้องการที่เกี่ยวข้องกับ AI ของโลหะขนาดเล็กจะกลายเป็นปัจจัยการเติบโตใหม่ นักลงทุนควรคว้าโอกาสเชิงโครงสร้างของอุตสาหกรรมอย่างเต็มที่ ขณะเดียวกันก็บริหารความเสี่ยงอย่างดี เพื่อค้นหามูลค่าระยะยาวท่ามกลางความผันผวน
แหล่งข้อมูลของบทความนี้: สำนักงานสถิติแห่งชาติ, Guosheng Securities, Datong Securities, CME FedWatch, ประกาศบริษัทที่เกี่ยวข้อง การลงทุนมีความเสี่ยง โปรดใช้ความระมัดระวังในการเข้าตลาด
ข้อควรระวังด้านลิขสิทธิ์: บทความนี้เป็นข้อมูลต้นฉบับของ ThaiDivi กรุณาติดต่อเราสำหรับการขออนุญาตเผยแพร่ซ้ำ