有色金属行业利润飙升 贵金属见底信号增强 AI与供需紧平衡助推价格上行
关键词:有色金属、贵金属、AI、供需紧平衡、利润增长、ETF
引言
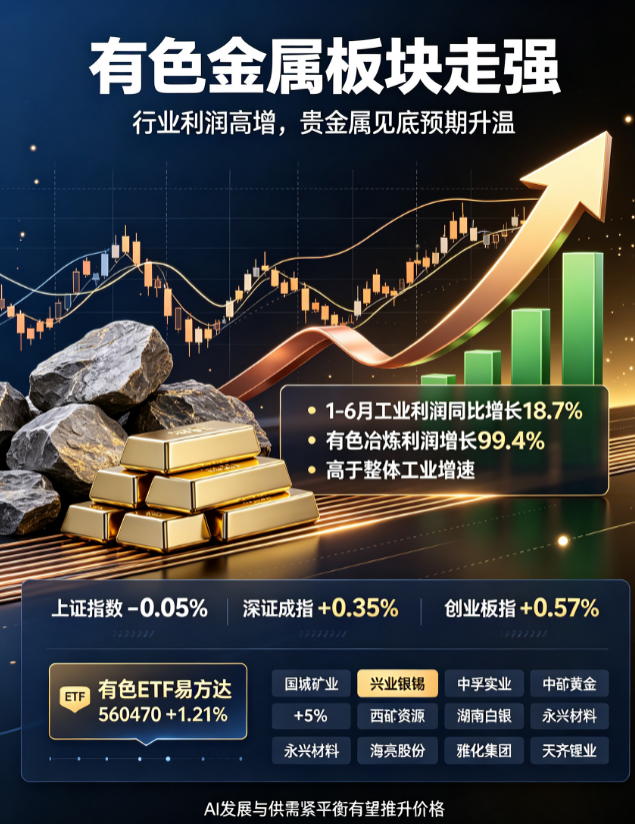
2024年以来,全球有色金属市场呈现出前所未有的活跃态势。在宏观环境复杂多变、地缘政治风险频现的背景下,有色金属行业以其强劲的基本面脱颖而出,成为资本市场的重点关注对象。据国家统计局最新数据显示,2024年1至6月,有色金属冶炼和压延加工业利润同比增长高达99.4%,显著高于整体工业利润增速18.7%的水平,这一数据不仅反映了行业基本面的强劲韧性,更预示着新一轮周期机遇的来临。与此同时,贵金属市场也迎来重要拐点,AI技术的快速发展更成为部分小金属需求释放的核心驱动力。本文旨在深入剖析有色金属行业当前格局,探讨在利润增幅显著、贵金属见底概率增加、AI发展与供需紧平衡等多重因素作用下的市场前景,为投资者提供专业、全面的分析视角。
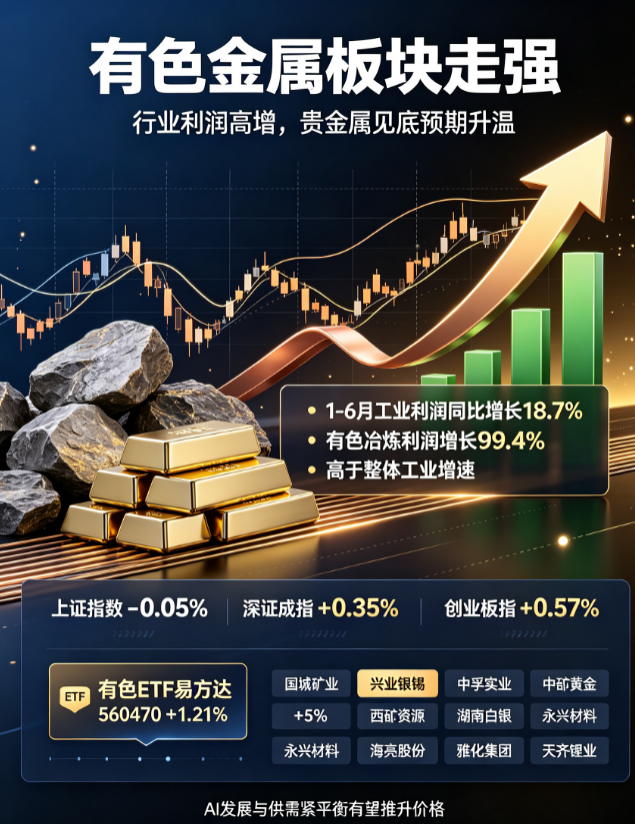
图注:有色金属行业利润增长与相关ETF表现呈现积极联动,反映出市场对行业前景的高度认可。
一、行业利润激增:基本面强韧的底层逻辑
2024年上半年,全国规模以上工业企业利润总额实现18.7%的同比增长,其中有色金属冶炼和压延加工业以99.4%的利润增幅领跑主要行业。这一数据绝非偶然,而是行业供需格局、成本控制能力以及政策环境共同作用的结果。
1.1 供需格局持续改善
从供给端看,近年来全球有色金属矿山资本支出增速放缓,部分高成本产能逐步退出市场,叠加环保政策趋严、矿业开采审批流程延长等因素,行业供给端呈现出明显的刚性特征。以铜为例,全球铜矿品位持续下降,新增产能投放周期延长,供给弹性显著减弱。与此同时,需求端则保持旺盛态势,新能源、电动汽车、光伏、储能等新兴产业的快速发展,为有色金属消费注入了强劲动力。供需两端形成的错配格局,直接推动了有色金属价格的持续攀升,从而带动行业利润大幅增长。
1.2 成本控制与技术创新
有色金属企业通过技术创新和管理优化,有效控制了生产成本。先进冶炼工艺的应用,使得金属回收率显著提升,单位能耗和物耗持续下降。此外,头部企业积极布局一体化产业链,向上游延伸资源掌控力,向下游拓展高附加值加工环节,极大增强了抗周期波动能力和盈利稳定性。这种成本端与价格端形成的正反馈效应,进一步放大了行业利润的释放空间。
1.3 政策环境的催化作用
国家层面对于战略矿产资源的重视程度不断提升。《稀土管理条例》的落地实施,不仅规范了稀土开采和冶炼秩序,更从制度层面保障了稀土资源的战略价值。与此同时,在“双碳”目标驱动下,有色金属行业作为新能源产业链的重要基础环节,其战略地位被进一步凸显,吸引大量社会资本和专业机构持续配置。
二、贵金属市场:见底概率显著增加
在有色金属整体走强的背景下,贵金属市场同样迎来重要转折。国盛证券最新研究指出,贵金属ETF已出现明显的增仓迹象,见底概率大幅增加。这一判断基于以下几方面逻辑:
2.1 黄金白银价格显著反弹
周内数据显示,黄金、白银价格出现明显反弹,黄金ETF呈现边际流入态势。尽管市场对美联储加息的预期仍在升温,但贵金属价格表现却呈现出独立于利率预期的强势特征。这表明,市场资金的再平衡需求正在成为推动价格反弹的主导力量。根据CME FedWatch数据,市场对7月加息的概率预期已从一周前的12.8%显著提升至34.2%,但贵金属的强势表现并未因此受到抑制,恰恰反映了资金对贵金属长期配置价值的认可。
2.2 地缘政治风险升温
中东局势的再度紧张为贵金属提供了有力的避险支撑。当地时间7月24日,美国方面披露的报道显示,美国总统特朗普与高级顾问闭门会谈,讨论对伊朗的军事选项,美伊关系再度趋紧。原油价格大涨、地缘局势不确定性增加,直接推动了市场避险情绪的上升,黄金作为传统避险资产,需求获得显著提振。市场后续需要密切关注7月30日凌晨美联储议息会议决议,该事件将对贵金属短期走势产生重要影响。
2.3 资金配置需求回归
从机构行为角度来看,贵金属ETF的增仓并非单纯的投机行为,而是基于对全球宏观风险的防御性配置需求。在全球通胀压力仍存、经济增速放缓、地缘政治风险多发的背景下,贵金属的保值功能和对冲属性被重新重视。这预示着黄金、白银可能已经完成阶段性筑底,正在进入新一轮上行周期的初始阶段。
三、AI驱动与供需紧平衡:小金属的战略价值重估
小金属板块的独立行情同样值得重点关注。大同证券分析指出,《稀土管理条例》落地叠加缅甸矿进口受阻,稀土现货紧张局面加剧,海外补库需求旺盛,直接推动价格稳步上行。与此同时,钨、锑等小金属因矿品位下滑、环保限产导致供给端收缩,下游光伏、刀具需求则保持强韧性,供需矛盾日益突出。
3.1 稀土:战略资源价值凸显
稀土是现代工业不可或缺的战略资源,广泛应用于永磁材料、新能源汽车、风力发电、军工等领域。《稀土管理条例》的实施,标志着稀土行业正式进入规范化、绿色化、高值化发展新阶段。缅甸作为我国重要的稀土进口来源国,近期进口通道受阻,进一步加剧了国内稀土的供给紧张局面。海外补库需求旺盛,内外价差扩大,稀土价格上行通道正在打开。
3.2 钨、锑:供给刚性驱动价值重估
钨被誉为“工业牙齿”,锑被称为“工业味精”,二者的供给端特征极为鲜明:矿品位持续下降、环保限产常态化、新增产能释放缓慢。而需求端,光伏用钨丝、硬质合金刀具等高端制造领域需求保持韧性增长,供需矛盾推动价格中枢稳步上移。伴随后续供给侧改革深入推进,钨、锑的战略资源价值重估主线不会改变。
3.3 镓、锗、磷化铟、铟:AI算力需求拉动新一轮增长
人工智能技术的爆发式发展,正在催生对高端半导体材料的巨大需求。镓、锗、磷化铟、铟等是制造高速芯片、光电子器件、激光器、传感器等核心元件的关键原料。AI算力的指数级增长,直接拉动了这些稀有金属的市场需求。出口管控政策的实施,促使海外客户集中备货,进一步扩大了内外价差。供给刚性明确,战略资源价值重估主线持续上演,相关上市公司持续获得资金的密切关註。
四、有色ETF易方达:资本市场的有色金属景气度风向标
作为追踪中证细分有色金属产业主题指数的工具型产品,有色ETF易方达(560470.SH)自上市以来,始终被视为观察有色金属板块投资热度的重要窗口。该指数从细分有色产业中选取规模较大、流动性较好的上市公司证券作为样本,全面反映有色金属产业的整体表现。前五大权重股包括紫金矿业、洛阳钼业、北方稀土、中国铝业、华友钴业,基本囊括了国内有色金属行业的龙头企业。
截至7月29日,有色ETF易方达(560470)上涨1.21%,成分股表现活跃。国城矿业涨超5%,兴业银锡、西部黄金、中孚实业、中矿资源、湖南白银、永兴材料、海亮股份、雅化集团、天齐锂业等个股呈现积极走势。这一表现既是行业基本面持续向好的直接反映,也体现了市场对有色金属板块未来景气度的乐观预期。
五、风险提示与展望
尽管有色金属行业处于景气上行周期,但投资者仍需关注以下风险因素:
- 宏观政策不确定性:美联储加息路径、全球主要央行货币政策的潜在转向,可能对大宗商品价格造成阶段性冲击。
- 地缘政治风险:中东局势、中美贸易摩擦等外部不确定因素,可能通过供应链、成本端传导至有色金属市场。
- 需求增速放缓风险:若全球经济增长超预期放缓,新能源、基建等领域对有色金属的需求可能低于预期。
- 供给端意外扰动:矿山生产中断、环保限产政策调整等,可能对短期价格造成异常波动。
展望下半年,在AI发展持续提速、供需紧平衡格局深化、贵金属见底概率增加等多重因素共振下,有色金属行业有望延续利润高增长态势。战略资源价值重估主线将持续吸引资金关注,贵金属配置窗口正在打开,小金属的AI相关需求将成为新的增长极。投资者应充分把握行业结构性机遇,同时做好风险管理,在波动中寻找长期价值。
本文数据来源:国家统计局、国盛证券、大同证券、CME FedWatch、相关公司公告。投资有风险,入市需谨慎。
ข้อควรระวังด้านลิขสิทธิ์: บทความนี้เป็นข้อมูลต้นฉบับของ ThaiDivi กรุณาติดต่อเราสำหรับการขออนุญาตเผยแพร่ซ้ำ