貴金屬市場深度解析:從劇烈波動到定投智慧
引言
近期,貴金屬價格經歷了前所未有的劇烈波動,陷入震盪拉鋸的格局。自3月以來,COMEX黃金價格走出「過山車」式的行情,從5000美元/盎司的高位一路下挫,尤其3月18日至19日兩個交易日累計暴跌超400美元,接連擊穿多道整數關口,當週累計跌幅約10.5%,創下1983年以來近43年最大單週跌幅。這一現象不僅令市場參與者驚心動魄,更引發了對貴金屬市場底層邏輯的深刻思考。本文將從多重維度深入探討貴金屬價格波動的成因、投資邏輯以及穿越週期的智慧。
現象與本質:貴金屬波動的多重成因
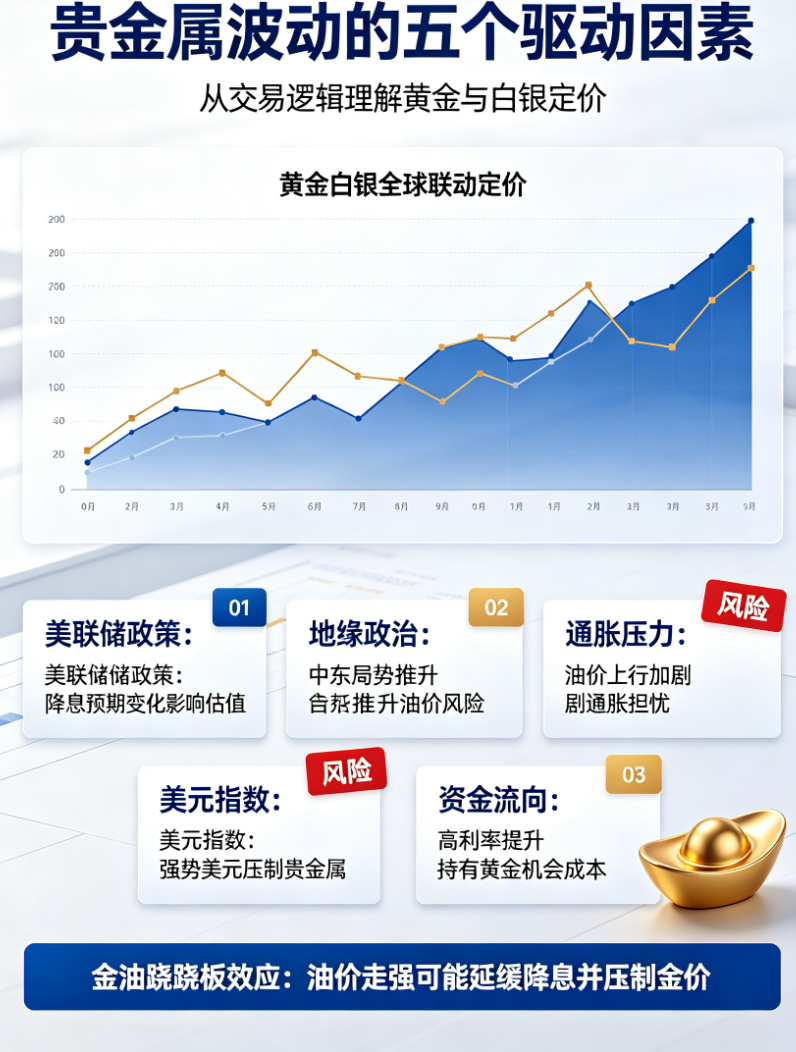
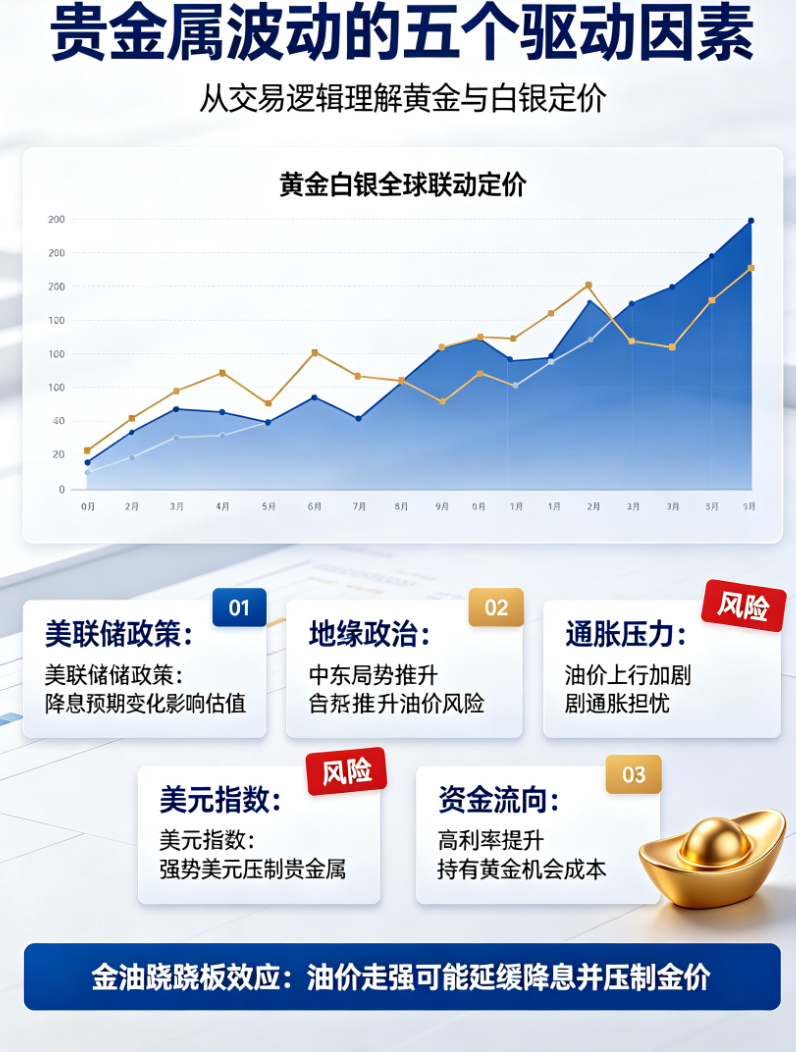
貴金屬市場的劇烈波動,是國際金融市場複雜性與多維影響因素共同作用的結果。從現實交易層面來看,黃金與白銀實行全球統一定價機制,價格與國際市場高度聯動,其走勢受到美聯儲貨幣政策預期、全球地緣政治局勢、主要經濟體通脹壓力、美元指數波動以及大型機構資金流向等多種因素的疊加影響。尤其是「金油蹺蹺板」效應——中東地緣衝突升級推高了油價,加劇了市場對通脹的擔憂,使得美聯儲在降息問題上更加謹慎,形成了一個壓制金價的循環。加之黃金本身不產生利息,與股票、債券或存款不同,這意味著當利率維持高位時,持有黃金的機會成本增加,資金可能因此從黃金市場轉向股市或債市。
表面上看,貴金屬價格大幅波動是由於黃金、白銀前期累計漲幅過大,多頭倉位集中度攀升至歷史極值,短期市場情緒逆轉後,技術面超漲導致回調壓力持續累積,獲利回吐壓力集中釋放,從而加速了價格回調。但從深層次看,貴金屬市場的劇烈波動,可能遠非一般意義上的經濟學原理所能解釋,而是隱藏著國際政治和全球戰略的考量。貴金屬資源爭奪戰已從金融投機層面升級為國家戰略博弈,圍繞黃金、白銀、鉑族金屬及高價值工業貴金屬展開,呈現資源分佈高度集中、需求結構深度變革、爭奪手段多維化的特點。
黃金:超越主權信用的「終極貨幣」
正如馬克思在《資本論》中曾引用達德利·諾思爵士的一段話:「金銀像其他的商品一樣,有它的來潮和退潮。」但貴金屬的終極價值仍在於其作為非主權信用錨的功能,而非短期價格博弈。當前,美國債務高企與財政赤字擴張,持續侵蝕美元信用的根基;與此同時,全球央行正加速優化外匯儲備結構,新興市場成為購金主力。在「去美元化」趨勢與全球貨幣信用體系重構的浪潮中,黃金作為「無需主權信用背書」的資產,正從傳統避險工具升級為「超主權貨幣錨」。
白銀:雙重屬性下的高彈性投資
與黃金「超主權貨幣錨」不同,白銀具有「雙重屬性」——兼具金融避險與工業應用屬性。白銀在光伏、電子、化工等領域有著廣泛的應用,這意味著白銀價格不僅受黃金相關因素影響,還與全球工業景氣度密切相關,呈現出強週期性。2025年以來,全球白銀已連續多年供不應求,供需失衡為白銀定投提供了基本面的支撐。歷史數據顯示,在貴金屬牛市中,白銀的漲幅往往超過黃金。例如,2025年至2026年初,當黃金上漲約70%時,白銀漲幅約80%。這種高彈性源於白銀較小的市場規模以及更強的工業需求彈性。
貴金屬投資的三個核心維度
貴金屬市場的劇烈波動既是風險釋放的過程,更是新週期孕育的契機。在貴金屬投資中,黃金、白銀與鉑族金屬構成了三個核心維度。它們同屬稀缺資源,具備抗通脹屬性,但其不同的物理屬性決定了三者不同的投資邏輯。黃金定投的核心策略是「長期持有+資產配置」,關鍵在於紀律性持有,避免頻繁交易,重點關注央行購金、美元指數等長期指標;白銀定投的策略則側重「週期捕捉+戰術調整」,需考慮經濟週期中工業需求、產業政策等因素,同時特別需警惕經濟衰退帶來的需求衝擊。與黃金白銀不同,鉑族金屬定投則需要密切關注價格影響因素,比如汽車工業動態、氫能技術進展與供需狀況等。
結論:定投——穿越週期的人生智慧
從行為金融學的視角來看,定投是一種「反人性」的修行,需要克服人性中的貪婪與恐懼,而貪婪與恐懼可能導致「追漲殺跌」等非理性行為,出現高位站崗或踏空。德國哲學家叔本華說過:「人生得不到便痛苦,得到了便空虛——人生就在空虛和痛苦中不斷徘徊。」而定投的核心邏輯在於它能夠超越貪婪與恐懼,不試圖預測市場的頂部與底部,而是通過「定期定額」的機械操作,將投資行為轉化為一種紀律性習慣——高價時少買,低價時多買,讓時間「熨平」價格波動。
站在現時回望,從1971年布雷頓森林體系解體後的35美元/盎司,到2026年的5000美元,黃金用55年的時間證明了其作為「終極貨幣」的韌性。而穿越週期的定投,憑藉樸素的投資邏輯與智慧,與其試圖預測未來,不如用紀律對抗波動;與其追求短期暴利,不如用時間換取空間,用今天的確定對抗明天的不確定。這不僅是長期主義的勝利,更是一種在不確定性中保持冷靜理性的耐心與能力,以及對人性弱點的深刻覺悟與反思——這或許就是時間給予普通投資者最公平的饋贈,也或許比黃金更珍貴。
關鍵詞:貴金屬市場、價格波動、定投策略、黃金投資、白銀投資
ข้อควรระวังด้านลิขสิทธิ์: บทความนี้เป็นข้อมูลต้นฉบับของ ThaiDivi กรุณาติดต่อเราสำหรับการขออนุญาตเผยแพร่ซ้ำ