การวิเคราะห์เชิงลึกตลาดโลหะมีค่า: จากความผันผวนรุนแรงสู่ปัญญาในการลงทุน
บทนำ
เมื่อเร็วๆ นี้ ราคาทองคำได้ประสบกับความผันผวนที่รุนแรงอย่างที่ไม่เคยมีมาก่อน เข้าสู่รูปแบบของการแกว่งขึ้นลงอย่างรุนแรง นับตั้งแต่เดือนมีนาคม ราคาทองคำได้แสดงให้เห็นถึงแนวโน้มที่เหมือนรถไฟเหาะ จากระดับที่สูงกว่า 5,000 ดอลลาร์ต่อออนซ์ ลดลงอย่างมาก โดยเฉพาะในช่วงวันที่ 18 ถึง 19 มีนาคม ซึ่งรวมการลดลงกว่า 400 ดอลลาร์ต่อวัน และทะลุผ่านแนวต้านสำคัญหลายระดับ เมื่อรวมทั้งสัปดาห์นี้ ราคาลดลงประมาณ 10.5% ทำสถิติการลดลงรายสัปดาห์ที่ยาวนานที่สุดในรอบเกือบ 43 ปีนับตั้งแต่ปี 1983 ปรากฏการณ์นี้ไม่เพียงทำให้ผู้เข้าร่วมตลาดตื่นตระหนก แต่ยังกระตุ้นให้เกิดการคิดอย่างลึกซึ้งเกี่ยวกับตรรกะพื้นฐานของตลาดโลหะมีค่า บทความนี้จะเจาะลึกถึงสาเหตุของความผันผวนของราคาโลหะมีค่า ตรรกะการลงทุน และปัญญาในการทะลุผ่านวัฏจักรหลายมิติ
ปรากฏการณ์และแก่นแท้: สาเหตุหลายประการของความผันผวนของโลหะมีค่า
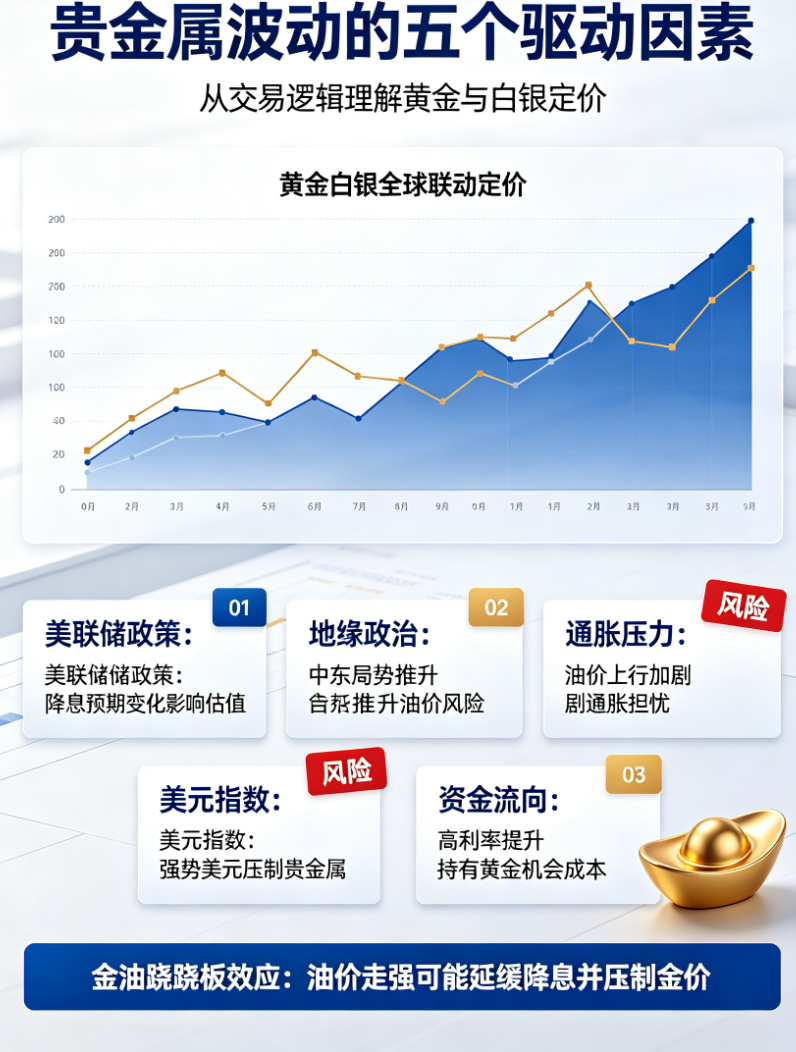
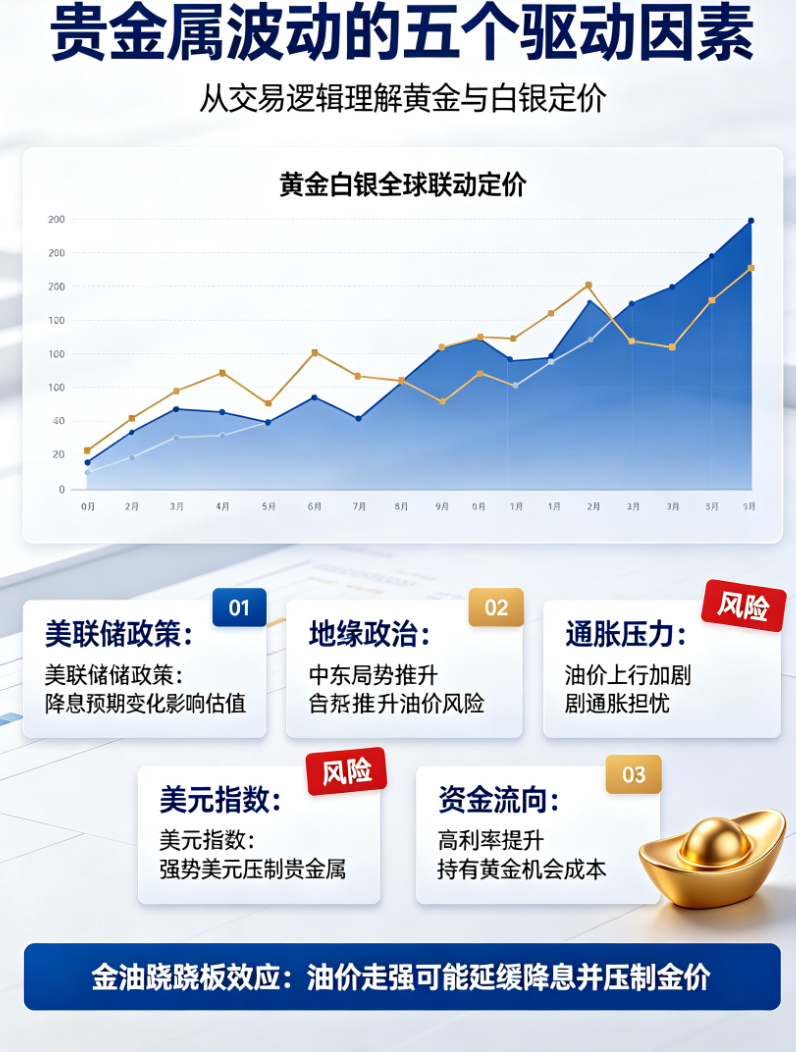
ความผันผวนที่รุนแรงของตลาดโลหะมีค่าเป็นผลลัพธ์จากการทำงานร่วมกันของความซับซ้อนของตลาดการเงินระหว่างประเทศและปัจจัยที่มีหลายมิติ จากมุมมองของการซื้อขายจริง ทองคำและเงินมีกลไกากำหนดราคาที่เป็นมาตรฐานระดับโลก ราคาจึงมีความสัมพันธ์อย่างใกล้ชิดกับตลาดระหว่างประเทศ แนวโน้มได้รับอิทธิพลจากการซ้อนทัศนคติของนโยบายการเงินของธนาคารกลางสหรัฐฯ แรงกดดันจากสถานการณ์ภูมิรัฐศาสตร์โลก ความกดดันจากภาวะเงินเฟ้อในกลุ่มเศรษฐกิจหลัก ความผันผวนของดัชนีค่าเงินดอลลาร์ และกระแสเงินทุนของสถาบันขนาดใหญ่หลายประการ โดยเฉพาะผลกระทบจากปรากฏการณ์ "การโยกเรือ" (Gold-Oil Seesaw Effect) ซึ่งความขัดแย้งทางภูมิรัฐศาสตร์ในตะวันออกกลางที่เพิ่มราคาน้ำมัน ทำให้ความกังวลเรื่องเงินเฟ้อในตลาดทวีความขึ้น ส่งผลให้ธนาคารกลางสหรัฐฯ ต้องระมัดระวังมากขึ้นในประเด็นการลดอัตราดอกเบี้ย ซึ่งสร้างวงจรที่กดดันราคาทองคำ ยิ่งไปกว่านั้น ทองคำไม่สร้างผลตอบแทนดอกเบี้ย ต่างจากหุ้น พันธบัตร หรือเงินฝาก โดยหมายความว่าเมื่ออัตราดอกเบี้ยยังคงที่สูง โอกาสในการถือครองทองคำจะมีต้นทุนเพิ่มขึ้น และเงินทุนอาจไหลจากตลาดทองคำไปยังตลาดหุ้นหรือตลาดพันธบัตร
ในมุมมองผิวเผิน ความผันผวนอย่างมากของราคาโลหะมีค่าเกิดจากการที่ราคาทองคำและเงินมีการปรับตัวขึ้นมากเกินไป ทำให้ความเข้มข้นของตำแหน่งผู้ซื้อขายในฝั่งกระทิงขึ้นไปถึงระดับสูงสุดในประวัติศาสตร์ เมื่ออารมณ์ตลาดระยะสั้นกลับตัว และแรงขายทำให้อัตราทางเทคนิคเกิดการปรับฐาน แรงกดดันจากการทำกำไรที่ต้องขายออกไปอย่างรุนแรง จึงเร่งให้ราคาปรับฐาน แต่เมื่อมองลึกลงไป ความผันผวนอย่างรุนแรงของตลาดโลหะมีค่าอาจไม่ได้สามารถอธิบายได้ด้วยหลักการทางเศรษฐศาสตร์ทั่วไป แต่เป็นการซ่อนเร้นการพิจารณาทางการเมืองระหว่างประเทศและยุทธศาสตร์โลก การแย่งชิงทรัพยากรวยจากการลงทุนทางการเงินได้ยกระดับขึ้นเป็นการเล่นเกมเชิงยุทธศาสตร์ระดับชาติ โดยมุ่งเน้นไปที่ทองคำ เงินแพลตินัม และโลหะมีค่าอุตสาหกรรมที่มีมูลค่าสูง ซึ่งแสดงลักษณะของการกระจุกระจุกตัวของทรัพยาก ความเปลี่ยนแปลงโครงสร้างความต้องการ และการใช้กลยุทธ์ที่หลากหลายในการแย่งชิง
ทองคำ: "สกุลเงินสุดท้าย" ที่อยู่เหนือความเชื่อมั่นในอำนาจอธิปไตย
ดังที่มาร์กซ์เคยอ้างคำกล่าวของเดวิด นอส จำกัดในหนังสือ Capital ว่า "ทองคำและเงินก็เหมือนสินค้าอื่น ๆ มีกระแสขึ้นและกระแสลงของมัน" แต่คุณค่าสูงสุดของโลหะมีค่าอยู่ที่การทำหน้าที่เป็นหลักประกันความเชื่อมั่นที่ไม่ใช่ของอำนาจอธิปไตย มากกว่าการเล่นเกมราคาในระยะสั้น เมื่อความมั่นคงของหนี้สหรัฐฯ เพิ่มขึ้นและขาดดุลทางการคลังกัดกร่อนรากฐานความเชื่อมั่นของเงินดอลลาร์ ในขณะเดียวกัน ธนาคารกลางทั่วโลกกำลังเร่งปรับโครงสร้างโครงสร้างทุนสำรองเงินตราต่างประเทศ โดยตลาดเกิดใหม่กลายเป็นผู้ซื้อทองคำหลัก ในกระแสของการลดการพึ่งพิงดอลลาร์และการปรับโครงสร้างระบบความเชื่อมั่นของสกุลเงินโลก ทองคำกำลังยกระดับจากเครื่องมือป้องกันความเสี่ยงแบบดั้งเดิมไปเป็น "หลักประกันสกุลเงินระดับเหนืออำนาจอธิปไตย"
เงินแพลตินัม: การลงทุนที่มีความยืดหยุ่นภายใต้คุณสมบัติคู่
ทองคำแท่งต่างจากทองคำหลักประกันอำนาจสูงสุด ตรงที่เงินแท่งมี "คุณสมบัติสองประการ" คือผสมผสานคุณสมบัติการป้องกันความเสี่ยงทางการเงินและการประยุกต์ใช้ในอุตสาหกรรม เงินแท่งมีการประยุกต์ใช้ที่กว้างขวางในภาคส่วนของแสงอาทิตย์ อิเล็กทรอนิกส์ และเคมี ซึ่งหมายความว่าราคาเงินแท่งไม่เพียงได้รับผลกระทบจากปัจจัยที่เกี่ยวข้องกับทองคำเท่านั้น แต่ยังสัมพันธ์อย่างใกล้ชิดกับภาวะเศรษฐกิจอุตสาหกรรมทั่วโลก ทำให้มีลักษณะเป็นวัฏจักรที่แข็งแกร่ง นับตั้งแต่ปี 2025 เงินแท่งทั่วโลกได้ขาดแคลนต่อเนื่องหลายปี ซึ่งภาวะอุปสงค์เกินอุปทานนี้เป็นฐานสนับสนุนพื้นฐานสำหรับการลงทุนแบบ DCA (Dollar-Cost Averaging) ข้อมูลในอดีตแสดงให้เห็นว่า ในช่วงตลาดกระทิงทองคำ เงินแท่งมักจะให้ผลตอบแทนที่สูงกว่าทองคำ ตัวอย่างเช่น ในช่วงปี 2025 ถึงต้นปี 2026 เมื่อทองคำเพิ่มขึ้นประมาณ 70% เงินแท่งจะเพิ่มขึ้นประมาณ 80% ความยืดหยุ่นสูงนี้มาจากขนาดตลาดที่เล็กกว่าของเงินแท่งและความยืดหยุ่นของอุปสงค์ในภาคอุตสาหกรรมที่แข็งแกร่งกว่า หัวข้อหลักสามประการในการลงทุนในทองคำ ความผันผวนอย่างรุนแรงของตลาดทองคำเป็นกระบวนการของการปลดปล่อยความเสี่ยง และเป็นโอกาสในการก่อเกิดวัฏจักรใหม่ในการลงทุนในทองคำ ทองคำ เงินแท่ง และโลหะกลุ่มแพลเลเดียมเป็นสามมิติหลัก พวกมันเป็นทรัพยากที่ขาดแคลนและมีคุณสมบัติต้านทานภาวะเงินเฟ้อ แต่คุณสมบัติทางกายภาพที่แตกต่างกันทำให้ตรรกะการลงทุนทั้งสามอย่างแตกต่างกัน กลยุทธ์หลักของการลงทุนแบบ DCA ในทองคำคือ "ถือครองระยะยาว + การจัดสรรสินทรัพย์" ซึ่งหัวใจสำคัญอยู่ที่การถือครองอย่างมีวินัย หลีกเลี่ยงการซื้อขายบ่อยครั้ง และให้ความสำคัญกับตัวชี้วัดระยะยาว เช่น การซื้อทองคำของธนาคารกลาง และดัชนีค่าเงินดอลลาร์ สำหรับกลยุทธ์การลงทุนแบบ DCA ในเงินแท่งจะเน้นไปที่ "การจับวัฏจักร + การปรับกลยุทธ์" ซึ่งต้องคำนึงถึงปัจจัยต่างๆ เช่น ความต้องการในภาคอุตสาหกรรม นโยบายอุตสาหกรรม ในวัฏจักรเศรษฐกิจ และต้องระวังเป็นพิเศษต่อแรงกระแทกจากภาวะเศรษฐกิจถดถอยต่อความต้องการ นอกจากทองคำและเงินแท่งแล้ว การลงทุนในโลหะกลุ่มแพลเลเดียมจำเป็นต้องจับตาดูปัจจัยที่มีผลต่อราคาอย่างใกล้ชิด เช่น แนวโน้มภาคอุตสาหกรรมยานยนต์ ความก้าวหน้าของเทคโนโลยีพลังงานไฮโดรเจน และสถานการณ์อุปสงค์อุปทาน บทสรุป: การลงทุนแบบ DCA – ปัญญาแห่งชีวิตที่ก้าวข้ามวัฏจักร จากมุมมองของจิตวิทยาพฤติกรรม การลงทุนแบบ DCA เป็นการฝึกฝนแบบ "ต่อต้านธรรมชาติ" ซึ่งต้องเอาชนะความโลภและความกลัวในจิตใจ ซึ่งความโลภและความกลัวอาจนำไปสู่พฤติกรรมที่ไม่สมเหตุ เช่น การไล่ราคาขึ้นหรือลง การยืนหยั่งในระดับราคาสูง หรือการขายเมื่อราคาตกต่ำ ตูคิเดส เดอ โบม์พาวกล่าวว่า: "ชีวิตไม่ได้รับความทุกข์ทรมาหากไม่ได้รับ และความว่างเปล่าจะเกิดขึ้นเมื่อได้รับ – ชีวิตวนเวียนอยู่ในความว่างเปล่าและความทุกข์ทรมา" ตรรกะหลักของการลงทุนแบบ DCA คือมันสามารถก้าวข้ามความโลภและความกลัว โดยไม่พยายามทำนายจุดสูงสุดและจุดต่ำสุดของตลาด แต่ใช้วิธีการเชิงกลไกของการ "กำหนดจำนวนเงินลงทุนเป็นประจำ" เพื่อเปลี่ยนพฤติกรรมการลงทุนให้เป็นนิสัยที่มีวินัย – ซื้อเมื่อราคาสูงน้อย ขายเมื่อราคาต่ำ ให้เวลา "ปรับให้เรียบ" ความผันผวนของราคา เมื่อมองย้อนกลับมาในปัจจุบัน จากราคา 35 ดอลลาร์ต่อออนซ์หลังระบบบรูคลินฟิลด์พังทลายในปี 1971 ไปจนถึง 5,000 ดอลลาร์ในปี 2026 ทองคำได้พิสูจน์ความยืดหยุ่นของมันในฐานะ "สกุลเงินสุดท้าย" ด้วยระยะเวลา 55 ปี แต่การลงทุนแบบ DCA ที่ก้าวข้ามวัฏจักรนั้น อาศัยตรรกะการลงทุนและความฉลาด โดยไม่พยายามทำนายอนาคตรรกะ แต่ใช้ความมีวินัยเพื่อต่อต้านความผันผวน มากกว่าการไล่ล่าผลกำไรระยะสั้น แต่ใช้เวลาแลกกับพื้นที่ เพื่อใช้ความแน่นอนในวันนี้ต่อต้านความไม่แน่นอนในวันพรุ่ง นี่ไม่ใช่ชัยชนะของแนวคิดระยะยาว แต่เป็นการมีสติและความสามารถในการมีเหตุผลท่ามกลางความไม่แน่นอน และการตระหนักรู้และการไตร่ตรองถึงจุดอ่อนแอของมนุษย์ – นี่อาจเป็นการให้ของขวัญธรรมที่ยุติธรรมที่สุดแก่ผู้ลงทุนทั่วไป หรืออาจมีค่ามากกว่าทองคำ คำสำคัญ: ตลาดทองคำ, ความผันผวนของราคา, กลยุทธ์ DCA, การลงทุนในทองคำ, การลงทุนในเงินแท่ง
ข้อควรระวังด้านลิขสิทธิ์: บทความนี้เป็นข้อมูลต้นฉบับของ ThaiDivi กรุณาติดต่อเราสำหรับการขออนุญาตเผยแพร่ซ้ำ