2026年貴金屬市場下半年展望:震盪修復與結構分化
關鍵詞:貴金屬、黃金、白銀、鉑族金屬、市場展望
引言
2026年上半年,貴金屬市場經歷了從單邊上漲到深度調整的劇烈切換,波動率顯著抬升成為核心特徵。定價主線從長期配置邏輯轉向利率預期變動與擁擠交易出清,地緣政治、貨幣政策與宏觀經濟的交互作用深刻影響了各品種的價格路徑。展望下半年,市場環境有望從明顯承壓轉向邊際改善,但結構性分化將持續加劇,黃金、白銀與鉑族金屬的走勢差異將進一步凸顯。
上半年回顧:波動率抬升與擁擠交易出清
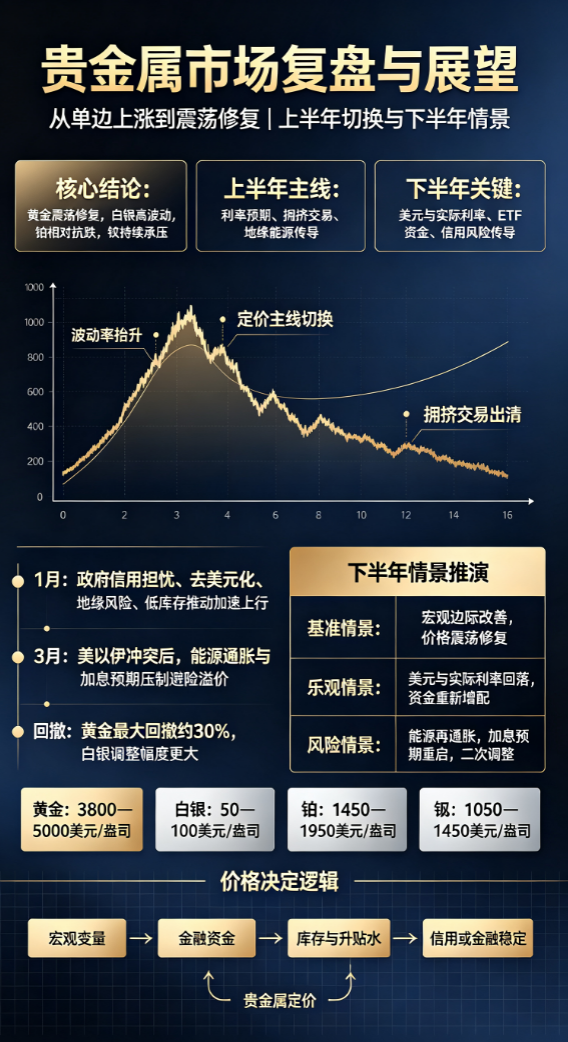
今年1月,政府信用擔憂、去美元化趨勢、地緣風險及低庫存等因素共同推動貴金屬價格加速上行。黃金一度觸及5,598美元/盎司的歷史高位,白銀漲幅更為顯著。然而,隨著擁擠交易出清、保證金上調以及貨幣政策預期轉鷹,市場迅速轉向。3月美以伊衝突爆發後,地緣風險通過能源價格推高通脹與加息預期,美元與美債實際利率同步上行,黃金累積的避險溢價被機會成本壓制,最大回撤約30%。白銀受高槓桿與工業屬性影響,調整幅度進一步擴大。
下半年宏觀環境:從承壓到邊際改善
上半年市場定價的核心邏輯組合是能源衝擊、高通脹、強美元、高實際利率,疊加AI資本開支強化了美國經濟的相對優勢。當前,原油價格已明顯回落,通脹預期降溫,就業數據開始走弱。緊縮影響主要停留在政策預期與資產價格層面,實際加息與實體信用收縮尚未完全落地。
若美伊局勢繼續緩和,核心通脹與服務通脹邊際放緩,加息預期有望逐步修正,美元和實際利率進一步上行的動力將減弱。但美國經濟與AI投資仍保持韌性,美元和實際利率更可能從趨勢性走強轉為高位震盪,流動性環境迎來壓力緩和,但尚難迅速回到寬鬆狀態。
黃金:長期邏輯與短期變數
黃金長期配置邏輯依然成立。全球高債務、高赤字疊加利息支出上升,持續削弱主權信用資產的長期實際回報;地緣分裂、金融制裁與儲備多元化則不斷提升黃金的戰略配置價值。今年第一季度,全球央行淨購金約244噸,私人金條和金幣需求維持高位,長期資金仍在藉價格回撤吸納籌碼。
然而,央行購金更多是支撐估值中樞,難以完全抵消北美ETF贖回、期貨多頭減倉以及趨勢資金走弱帶來的短期價格壓力。地緣風險的影響需區分傳導渠道:若衝擊主要推升油價、通脹與政策利率,黃金價格反而承壓;若衝擊引發信用利差擴大、金融穩定受損,或美元信用遭遇質疑,黃金避險屬性可能重新主導價格。
黃金價格若要從震盪修復轉向趨勢反轉,需滿足三個條件:北美ETF持續流入、美元與實際利率趨勢性回落,以及地緣衝擊傳導至信用或金融穩定領域並引發風險。
白銀:供需缺口收窄,價格彈性取決於金融因素
白銀市場仍處於供不應求格局,但缺口持續收窄。預計2026年全球白銀總供給量同比下降0.8%,總需求量同比下降3.2%,供需缺口從2025年的2,344噸收窄至1,463噸,佔總需求量約4.2%。供應端方面,礦山產量預計增長1.5%,高銀價推動回收供應增長7%,總供給下降主要源於生產商對沖操作後供給回歸常態。
工業用銀下降5.2%,減量高度集中在光伏板塊。受電池片產量下修、單位銀耗下降影響,光伏用銀預計同比下降24.4%。剔除光伏後,電子電氣、焊料及其他工業需求仍增長3.3%,其中AI、數據中心和機器人相關用銀是主要增量。高銀價明顯擠出珠寶和銀器消費,但銀條、銀幣等實物投資需求增長18%,幾乎等量回補了傳統消費的減量。
後續白銀價格彈性將更多取決於ETF與實物投資流入、可交割庫存、租賃利率及區域升貼水,年度缺口對價格的解釋力有所下降。
鉑族金屬:鉑缺鈀過剩格局延續
鉑、鈀行情分化仍將延續。2026年,鉑市場將存在約29.7萬盎司的短缺,但受投資需求、首飾需求回落疊加回收供應增長影響,缺口將有所收窄;鈀市場則預計出現約21.4萬盎司的過剩,汽車催化需求下降與投資需求走弱構成其中期下行壓力。
綜合展望與價格區間
綜合來看,下半年更可能呈現黃金價格震盪修復、白銀價格高波動、鉑價相對抗跌、鈀價持續承壓的格局。基準情景下,預計COMEX黃金價格核心運行區間為3,800美元~5,000美元/盎司,COMEX白銀價格運行區間為50美元~100美元/盎司,NYMEX鉑價格運行區間為1,450美元~1,950美元/盎司,NYMEX鈀價格運行區間為1,050美元~1,450美元/盎司。
若美元和實際利率出現趨勢性回落,金融資金重新增配,貴金屬價格仍有挑戰前期高位的可能。若能源價格再度上漲,推動通脹與加息風險重啟,貴金屬價格仍將面臨二次調整的壓力。
結論
2026年下半年貴金屬市場將在宏觀邊際改善與結構性分化中尋找方向。黃金長期配置價值堅實,但短期仍需等待金融資金回流的契機;白銀供需基本面趨於寬鬆,價格彈性轉向金融因素;鉑族金屬則延續鉑缺鈀過剩的格局。投資者需密切關注美元與實際利率走勢、地緣風險傳導路徑以及ETF資金動向,靈活應對波動加劇的市場環境。
ข้อควรระวังด้านลิขสิทธิ์: บทความนี้เป็นข้อมูลต้นฉบับของ ThaiDivi กรุณาติดต่อเราสำหรับการขออนุญาตเผยแพร่ซ้ำ