แนวโน้มตลาดโลหะมีค่าช่วงครึ่งปีหลังปี 2026: การฟื้นตัวแบบแกว่งตัวและการแยกตัวของโครงสร้าง
คำสำคัญ: โลหะมีค่า, ทองคำ, เงิน, โลหะกลุ่มแพลตตินัม, แนวโน้มตลาด
บทนำ
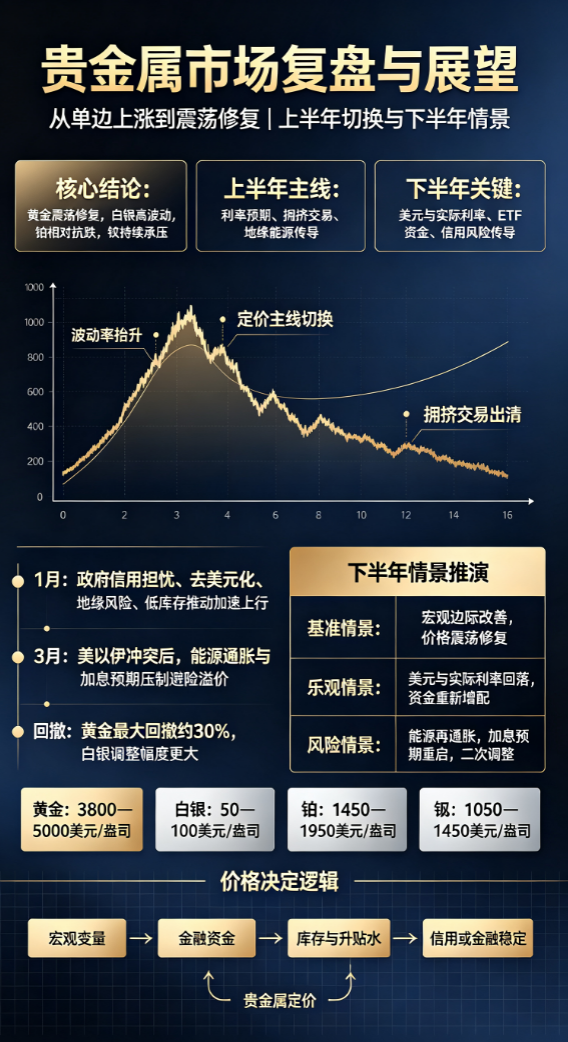
ในช่วงครึ่งปีแรกปี 2026 ตลาดโลหะมีค่าผ่านการเปลี่ยนแปลงอย่างรุนแรงจากการปรับตัวขึ้นข้างเดียวไปสู่การปรับฐานลึก โดยความผันผวนที่เพิ่มขึ้นอย่างมีนัยสำคัญกลายเป็นลักษณะสำคัญ หัวข้อหลักของการกำหนดราคาเปลี่ยนจากตรรกะการจัดสรรระยะยาวไปสู่การเปลี่ยนแปลงความคาดหวังอัตราดอกเบี้ยและการชำระบัญชีของสถานะที่แออัด ปฏิสัมพันธ์ระหว่างภูมิรัฐศาสตร์ นโยบายการเงิน และเศรษฐกิจมหภาคส่งผลกระทบอย่างลึกซึ้งต่อเส้นทางราคาของแต่ละผลิตภัณฑ์ สำหรับครึ่งปีหลัง สภาพแวดล้อมของตลาดมีแนวโน้มเปลี่ยนจากภาวะกดดันอย่างชัดเจนไปสู่การปรับตัวดีขึ้นเล็กน้อย แต่การแยกตัวของโครงสร้างจะยังคงรุนแรงขึ้น โดยความแตกต่างของทิศทางระหว่างทองคำ เงิน และโลหะกลุ่มแพลตตินัมจะยิ่งชัดเจนมากขึ้น
ทบทวนครึ่งปีแรก: ความผันผวนเพิ่มขึ้นและการชำระบัญชีของสถานะที่แออัด
ในเดือนมกราคมของปีนี้ ปัจจัยต่างๆ เช่น ความกังวลเกี่ยวกับเครดิตของรัฐบาล แนวโน้มการลดค่าเงินดอลลาร์ ความเสี่ยงทางภูมิรัฐศาสตร์ และสินค้าคงคลังต่ำร่วมกันผลักดันราคาโลหะมีค่าให้เร่งตัวขึ้น ทองคำแตะระดับสูงสุดเป็นประวัติการณ์ที่ 5,598 ดอลลาร์สหรัฐฯ ต่อออนซ์ ขณะที่เงินปรับตัวเพิ่มขึ้นอย่างมีนัยสำคัญยิ่งกว่า อย่างไรก็ตาม เมื่อมีการชำระบัญชีของสถานะที่แออัด การปรับเพิ่มมาร์จิ้น และความคาดหวังนโยบายการเงินที่เหยี่ยวมากขึ้น ตลาดกลับตัวอย่างรวดเร็ว หลังจากความขัดแย้งสหรัฐฯ-อิสราเอล-อิหร่านปะทุในเดือนมีนาคม ความเสี่ยงทางภูมิรัฐศาสตร์ผลักดันเงินเฟ้อและความคาดหวังการขึ้นดอกเบี้ยผ่านราคาพลังงาน ดอลลาร์สหรัฐฯ และอัตราดอกเบี้ยที่แท้จริงของพันธบัตรรัฐบาลสหรัฐฯ ปรับตัวขึ้นพร้อมกัน ส่วนต่างราคาสำหรับการหลีกเลี่ยงความเสี่ยงที่สะสมของทองคำถูกกดดันจากต้นทุนค่าเสียโอกาส โดยการปรับฐานสูงสุดประมาณ 30% เงินได้รับผลกระทบจากเลเวอเรจสูงและลักษณะทางอุตสาหกรรม ทำให้ขอบเขตการปรับตัวขยายวงกว้างยิ่งขึ้น

สภาพแวดล้อมมหภาคครึ่งปีหลัง: จากภาวะกดดันสู่การปรับตัวดีขึ้นเล็กน้อย
ตรรกะหลักของการกำหนดราคาตลาดในช่วงครึ่งปีแรกคือการผสมผสานระหว่างผลกระทบจากพลังงาน เงินเฟ้อสูง ดอลลาร์แข็ง และอัตราดอกเบี้ยที่แท้จริงสูง ประกอบกับการใช้จ่ายด้าน AI ที่เสริมสร้างความได้เปรียบเชิงสัมพัทธ์ของเศรษฐกิจสหรัฐฯ ปัจจุบัน ราคาน้ำมันดิบลดลงอย่างชัดเจน ความคาดหวังเงินเฟ้อเย็นลง และข้อมูลการจ้างงานเริ่มอ่อนแอ ผลกระทบจากการตึงตัวยังคงอยู่ในระดับความคาดหวังนโยบายและราคาสินทรัพย์เป็นหลัก การขึ้นดอกเบี้ยจริงและการหดตัวของสินเชื่อภาคเอกชนยังไม่เกิดขึ้นอย่างสมบูรณ์
หากสถานการณ์สหรัฐฯ-อิหร่านยังคงผ่อนคลายลง เงินเฟ้อหลักและเงินเฟ้อบริการจะชะลอตัวเล็กน้อย ความคาดหวังการขึ้นดอกเบี้ยจะค่อยๆ ได้รับการแก้ไข และแรงขับเคลื่อนให้ดอลลาร์และอัตราดอกเบี้ยที่แท้จริงปรับตัวขึ้นต่อไปจะลดลง แต่เศรษฐกิจสหรัฐฯ และการลงทุนด้าน AI ยังคงมีความยืดหยุ่น ดอลลาร์และอัตราดอกเบี้ยที่แท้จริงมีแนวโน้มเปลี่ยนจากการแข็งค่าตามแนวโน้มไปสู่การแกว่งตัวในระดับสูง สภาพคล่องจะเผชิญกับแรงกดดันที่ผ่อนคลายลง แต่ยังยากที่จะกลับสู่ภาวะผ่อนคลายอย่างรวดเร็ว
ทองคำ: ตรรกะระยะยาวและตัวแปรระยะสั้น
ตรรกะการจัดสรรระยะยาวของทองคำยังคงใช้ได้ หนี้และการขาดดุลสูงทั่วโลกประกอบกับค่าใช้จ่ายดอกเบี้ยที่เพิ่มขึ้นยังคงลดผลตอบแทนที่แท้จริงระยะยาวของสินทรัพย์เครดิตอธิปไตย การแบ่งแยกทางภูมิรัฐศาสตร์ การคว่ำบาตรทางการเงิน และการกระจายทุนสำรองยังคงเพิ่มมูลค่าการจัดสรรเชิงกลยุทธ์ของทองคำ ในไตรมาสแรกของปีนี้ ธนาคารกลางทั่วโลกซื้อทองคำสุทธิประมาณ 244 ตัน ความต้องการทองคำแท่งและเหรียญทองจากภาคเอกชนยังคงอยู่ในระดับสูง ทุนระยะยาวยังคงดูดซับสถานะในระหว่างที่ราคาปรับตัวลง
อย่างไรก็ตาม การซื้อทองคำของธนาคารกลางมีส่วนสนับสนุนศูนย์กลางการประเมินมูลค่าเป็นหลัก ไม่สามารถชดเชยแรงกดดันราคาระยะสั้นจากการไถ่ถอน ETF ในอเมริกาเหนือ การลดสถานะซื้อขายล่วงหน้า และการอ่อนตัวของเงินตามแนวโน้มได้อย่างสมบูรณ์ ผลกระทบของความเสี่ยงทางภูมิรัฐศาสตร์ต้องแยกแยะช่องทางการส่งผ่าน: หากผลกระทบส่วนใหญ่ผลักดันราคาน้ำมัน เงินเฟ้อ และอัตราดอกเบี้ยนโยบาย ราคาทองคำจะกลับถูกกดดัน หากผลกระทบทำให้ส่วนต่างเครดิตขยายตัว เสถียรภาพทางการเงินเสียหาย หรือเครดิตของเงินดอลลาร์ถูกตั้งคำถาม คุณสมบัติการหลีกเลี่ยงความเสี่ยงของทองคำอาจกลับมาครองราคาอีกครั้ง
ราคาทองคำจะเปลี่ยนจากการฟื้นตัวแบบแกว่งตัวไปสู่การกลับตัวของแนวโน้มได้ ต้องมีเงื่อนไขสามประการ: การไหลเข้าของ ETF ในอเมริกาเหนืออย่างต่อเนื่อง การลดลงตามแนวโน้มของดอลลาร์และอัตราดอกเบี้ยที่แท้จริง และการส่งผ่านผลกระทบทางภูมิรัฐศาสตร์ไปยังเครดิตหรือเสถียรภาพทางการเงินที่ก่อให้เกิดความเสี่ยง
เงิน: ช่องว่างอุปสงค์-อุปทานแคบลง ความยืดหยุ่นของราคาขึ้นอยู่กับปัจจัยทางการเงิน
ตลาดเงินยังคงอยู่ในภาวะอุปทานไม่เพียงพอต่ออุปสงค์ แต่ช่องว่างแคบลงอย่างต่อเนื่อง คาดว่าอุปทานรวมของเงินทั่วโลกในปี 2026 จะลดลง 0.8% เมื่อเทียบปีต่อปี ความต้องการรวมลดลง 3.2% ส่งผลให้ช่องว่างอุปสงค์-อุปทานแคบลงจาก 2,344 ตันในปี 2025 เหลือ 1,463 ตัน คิดเป็นประมาณ 4.2% ของความต้องการรวม ด้านอุปทาน การผลิตจากเหมืองคาดว่าจะเพิ่มขึ้น 1.5% ราคาเงินที่สูงผลักดันอุปทานจากการรีไซเคิลเพิ่มขึ้น 7% การลดลงของอุปทานรวมส่วนใหญ่มาจากการที่อุปทานกลับสู่ภาวะปกติหลังการดำเนินการป้องกันความเสี่ยงของผู้ผลิต
การใช้เงินในภาคอุตสาหกรรมลดลง 5.2% โดยการลดลงส่วนใหญ่กระจุกตัวในภาคแผงโซลาร์เซลล์ เนื่องจากการปรับลดการผลิตเซลล์แสงอาทิตย์และปริมาณการใช้เงินต่อหน่วยที่ลดลง การใช้เงินในภาคพลังงานแสงอาทิตย์คาดว่าจะลดลง 24.4% เมื่อเทียบปีต่อปี หากไม่รวมพลังงานแสงอาทิตย์ ความต้องการในภาคอิเล็กทรอนิกส์ ไฟฟ้า โลหะบัดกรี และอุตสาหกรรมอื่นๆ ยังคงเพิ่มขึ้น 3.3% โดยการใช้เงินที่เกี่ยวข้องกับ AI ศูนย์ข้อมูล และหุ่นยนต์เป็นปัจจัยหลักที่เพิ่มขึ้น ราคาเงินที่สูงส่งผลให้การบริโภคในเครื่องประดับและเครื่องเงินลดลงอย่างชัดเจน แต่ความต้องการลงทุนในแท่งเงินและเหรียญเงินเพิ่มขึ้น 18% ซึ่งชดเชยการลดลงของการบริโภคแบบดั้งเดิมได้เกือบเท่ากัน
ความยืดหยุ่นของราคาเงินในระยะต่อไปจะขึ้นอยู่กับการไหลเข้าของ ETF และการลงทุนในสินทรัพย์จริง สินค้าคงคลังที่สามารถส่งมอบได้ อัตราเช่า และส่วนต่างภูมิภาคมากขึ้น โดยอำนาจการอธิบายของช่องว่างรายปีต่อราคาลดลง
โลหะกลุ่มแพลตตินัม: รูปแบบที่แพลตตินัมขาดแคลนและพาลาเดียมล้นตลาดยังคงดำเนินต่อไป
การแยกทิศทางของแพลตตินัมและพาลาเดียมจะยังคงดำเนินต่อไป ในปี 2026 ตลาดแพลตตินัมจะขาดดุลประมาณ 297,000 ออนซ์ แต่เนื่องจากความต้องการลงทุนและเครื่องประดับลดลงประกอบกับอุปทานจากการรีไซเคิลเพิ่มขึ้น ช่องว่างจะแคบลง ขณะที่ตลาดพาลาเดียมคาดว่าจะมีส่วนเกินประมาณ 214,000 ออนซ์ โดยความต้องการในตัวเร่งปฏิกิริยารถยนต์ลดลงและความต้องการลงทุนอ่อนตัวลงเป็นปัจจัยกดดันระยะกลาง
ภาพรวมและช่วงราคา
โดยรวมแล้ว ในครึ่งปีหลังมีแนวโน้มว่าราคาทองคำจะฟื้นตัวแบบแกว่งตัว ราคาเงินจะผันผวนสูง ราคาแพลตตินัมจะค่อนข้างต้านทานการปรับตัวลง และราคาพาลาเดียมจะถูกกดดันอย่างต่อเนื่อง ภายใต้สถานการณ์พื้นฐาน คาดว่าราคาทองคำ COMEX จะเคลื่อนไหวในช่วงหลัก 3,800-5,000 ดอลลาร์สหรัฐฯ ต่อออนซ์ ราคาเงิน COMEX จะเคลื่อนไหวในช่วง 50-100 ดอลลาร์สหรัฐฯ ต่อออนซ์ ราคาแพลตตินัม NYMEX จะเคลื่อนไหวในช่วง 1,450-1,950 ดอลลาร์สหรัฐฯ ต่อออนซ์ และราคาพาลาเดียม NYMEX จะเคลื่อนไหวในช่วง 1,050-1,450 ดอลลาร์สหรัฐฯ ต่อออนซ์
หากดอลลาร์และอัตราดอกเบี้ยที่แท้จริงปรับตัวลดลงตามแนวโน้ม และเงินทุนทางการเงินกลับมาเพิ่มการจัดสรร ราคาโลหะมีค่ายังมีโอกาสทดสอบระดับสูงก่อนหน้านี้อีกครั้ง หากราคาพลังงานปรับตัวสูงขึ้นอีกครั้ง ผลักดันให้เงินเฟ้อและความเสี่ยงจากการขึ้นดอกเบี้ยกลับมาอีกครั้ง ราคาโลหะมีค่ายังคงเผชิญแรงกดดันจากการปรับฐานรอบสอง
สรุป
ตลาดโลหะมีค่าในช่วงครึ่งปีหลังปี 2026 จะหาทิศทางท่ามกลางการปรับตัวดีขึ้นเล็กน้อยของเศรษฐกิจมหภาคและการแยกตัวของโครงสร้าง มูลค่าการจัดสรรระยะยาวของทองคำแข็งแกร่ง แต่ในระยะสั้นยังต้องรอจังหวะการไหลกลับของเงินทุนทางการเงิน พื้นฐานอุปสงค์-อุปทานของเงินมีแนวโน้มผ่อนคลายลง ความยืดหยุ่นของราคาหันไปสู่ปัจจัยทางการเงิน ส่วนโลหะกลุ่มแพลตตินัมยังคงรูปแบบที่แพลตตินัมขาดแคลนและพาลาเดียมล้นตลาด นักลงทุนต้องติดตามแนวโน้มของดอลลาร์และอัตราดอกเบี้ยที่แท้จริง เส้นทางการส่งผ่านความเสี่ยงทางภูมิรัฐศาสตร์ และทิศทางเงินทุน ETF อย่างใกล้ชิด พร้อมปรับตัวรับมือกับสภาพแวดล้อมตลาดที่ผันผวนเพิ่มขึ้น
ข้อควรระวังด้านลิขสิทธิ์: บทความนี้เป็นข้อมูลต้นฉบับของ ThaiDivi กรุณาติดต่อเราสำหรับการขออนุญาตเผยแพร่ซ้ำ