2026年上半年金银市场回顾:回撤中的定价逻辑與展望
2026年上半年,国际贵金属市场经历了顯著的震盪回調。截至6月30日,COMEX黃金主力連續合約收盤價相較於年內高點下挫26%,而同期白銀主力合約跌幅更是接近腰斬。在經歷了年初的狂熱與後續的恐慌後,市場正逐步回歸理性定價軌道。本文將基於宏觀經濟、地緣政治與投資情緒等多重維度,深入剖析本輪行情演變的內在邏輯。
從核心比價來看,當前的金銀比價處於歷史常態區間內,顯示兩者均未出現明顯的錯誤定價。白銀因其特有的工業屬性,價格波動幅度顯著大於黃金,這也解釋了其跌幅更大的現象。鑑於此,以下分析將主要錨定黃金。
宏觀經濟:美元強勢與利率路徑分化
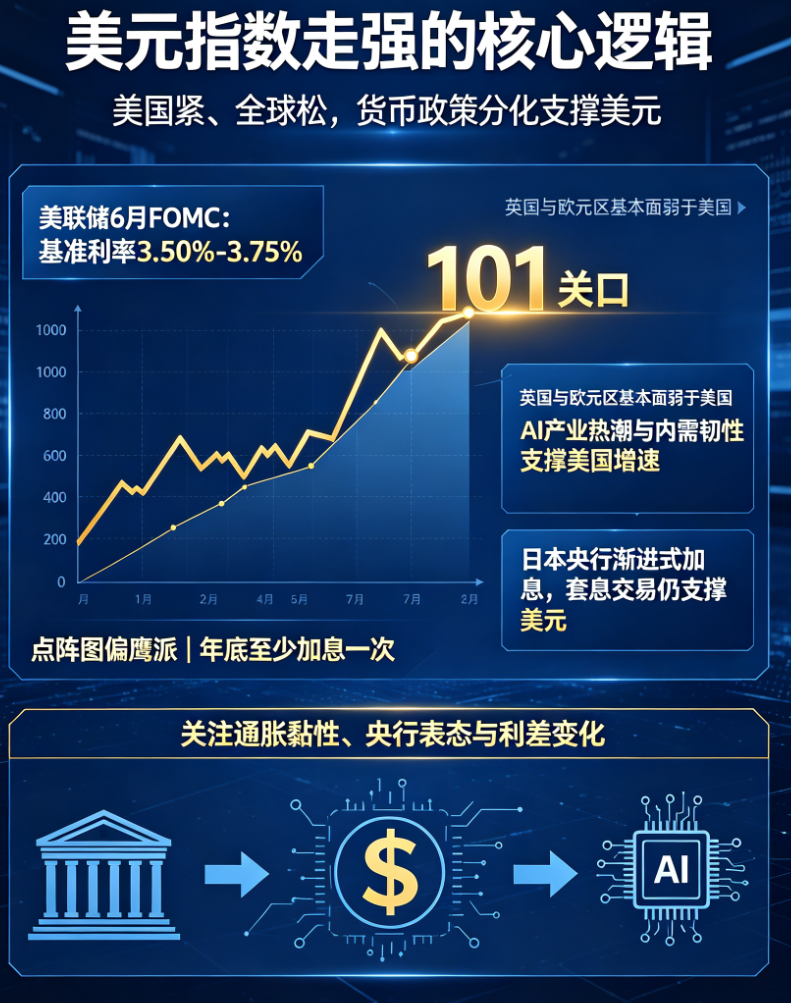
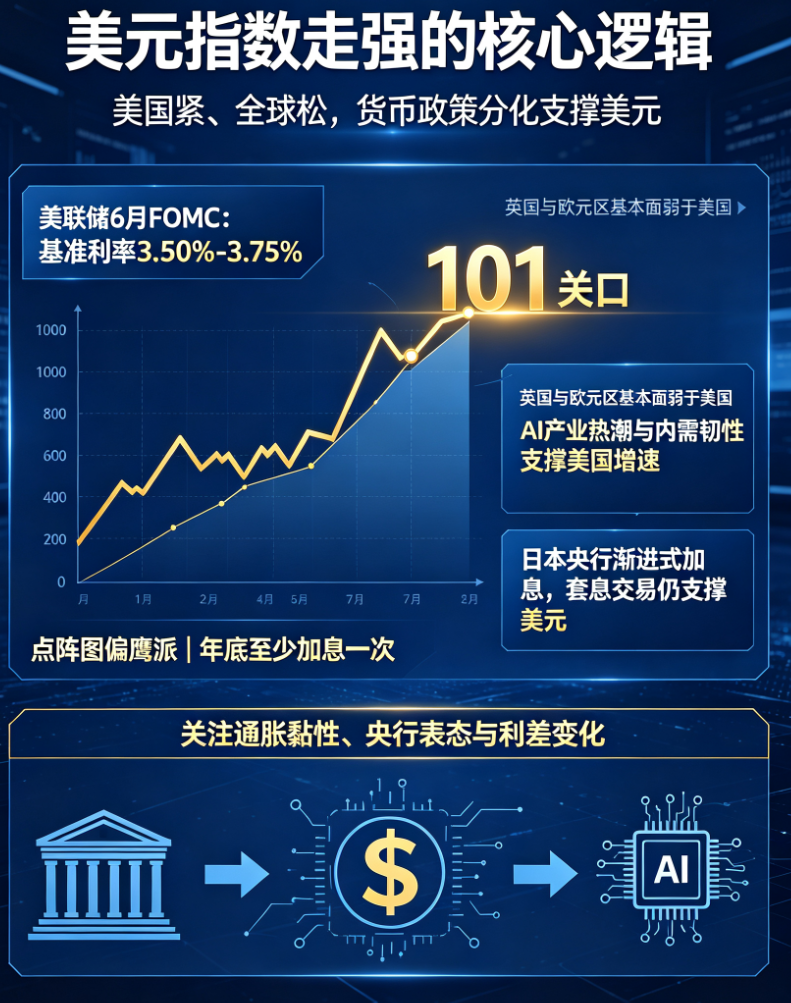
「美國緊、全球鬆」的央行貨幣政策分化,是本輪美元指數走強的核心驅動力。當前,全球主要經濟體通脹水平雖有所回落,但呈現出明顯的「通脹黏性」,市場對美聯儲、英格蘭銀行、日本央行及歐洲央行均存在加息預期。美聯儲6月FOMC會議雖將基準利率維持在3.50%-3.75%區間,但點陣圖偏向鷹派,市場預期至年底至少加息一次,年末聯邦基金利率中樞將上移。
6月,美元指數在近一年內首破101,這是由多重因素共同驅動:英國及歐元區經濟基本面明顯不及美國,後者憑藉AI產業熱潮和內需韌性保持相對強勁增長;日本央行的漸進式加息力度,尚不足以扭轉美元與日元之間龐大的套息交易。
地緣政治:能源危機與避險資產的博弈
地緣政治風險對金價的影響並非線性。年初美委事件與上半年「美以伊」衝突對金價產生了截然不同的影響,其本質在於市場核心定價邏輯及價格傳導路徑的差異。
從定價邏輯看,1月市場普遍預期美聯儲將開啟降息週期,貴金屬尤其是黃金資產具備較高配置價值。而到了2月底美伊衝突升級之際,通脹黏性與高利率的維持預期已成為市場主流,地緣衝突反而壓制了金價沖高。
從價格傳導路徑觀察,當類似封鎖霍爾木茲海峽等威脅全球能源供給的事件發生時,短期內會形成「油價漲、美元強」的格局。能源進口依存度高的非美經濟體,將同時面臨輸入性通脹與供應鏈斷裂的雙重風險。為換取美元流動性,部分新興市場石油進口國的央行大規模拋售黃金,導致金價不漲反跌。這本質上是兩類大類避險資產之間的博弈。
投資情緒:從瘋狂追漲到恐慌殺跌
市場情緒的極端化波動,對整體行情走勢起到了推波助瀾的放大作用。2025年8月,全球央行持續穩定購金為行情提供了長期穩定的情緒支撐。9月金價大幅上漲,創下自2011年8月以來最大單月漲幅,此趨勢一直延續至2026年1月。「黃金只會漲不會跌」的信念被不斷強化,市場主基調是「金價向上衝破6000點」。
2026年3月,隨著中東地緣衝突升級,市場交易結構出現明顯變化。部分石油進口依存度高的新興市場國家為補充美元流動性,階段性減持黃金儲備;同時,前期持續超配黃金的機構交易盤集中獲利了結。在多重資金共振下,金價在3月23日出現大幅回調。
下半年展望:區間震盪與結構性支撐
美聯儲新任主席凱文·沃什履職後公佈的6月非農數據顯示,當月美國新增就業僅5.7萬人,且前期歷史數據大幅下修。就業數據走弱使美聯儲貨幣政策決策陷入增長與通脹的雙向權衡,市場加息預期持續降溫,推動全球大類資產重新估值定價。
展望下半年,在當前綜合預期條件下,貴金屬價格可能維持區間震盪走勢。然而,若系統性風險加劇,如全球經濟形勢進一步惡化、新一輪地緣政治衝突爆發或逢低買盤資金大量湧入,貴金屬價格仍有明確上行的潛力。同時,來自各大央行的購金需求和長期投資者的結構性支撐,可能限制金銀尤其是黃金價格大幅下行的空間。在充滿不確定性的全球大環境中,天然具備貨幣屬性的金銀,仍具備作為戰略性資產的投資韌性。
ข้อควรระวังด้านลิขสิทธิ์: บทความนี้เป็นข้อมูลต้นฉบับของ ThaiDivi กรุณาติดต่อเราสำหรับการขออนุญาตเผยแพร่ซ้ำ